Thứ Năm, 26 tháng 11, 2020

CÁC BƯỚC LÀM THÔNG BÁO PHÁT HÀNH HÓA ĐƠN ĐIỆN TỬ

Đối với hóa đơn giấy, chúng ta nộp lên Thuế mẫu 3.14 (Đơn đề nghị đặt in hóa đơn) Sau 3 đến 5 ngày thì lên lấy Công văn chấp thuận về và tiến hành đặt in hóa đơn, 2 ngày sau sử dụng. Như vậy mất tầm 5 đến 7 ngày. Vậy đối với hóa đơn điện tử thủ tục phát hành có phức tạp hơn và lâu hơn hay không? Mong bài viết sẽ hữu ích với bạn.

I. Cơ sở pháp lý

Thông tư 37/2017/TT-BTC ban hành ngày 27/04/2017

Thông tư 32/2011/TT-BTC ban hành ngày 14/03/2011

II. Các bước thực hiện

Đối với hóa đơn điện tử, theo khoản 3 điều 1 Thông tư 37/2017/TT-BTC: “Thông báo phát hành hóa đơn và hóa đơn mẫu phải được gửi đến cơ quan thuế quản lý trực tiếp chậm nhất hai (02) ngày trước khi tổ chức kinh doanh bắt đầu sử dụng hóa đơn. Thông báo phát hành hóa đơn gồm cả hóa đơn mẫu phải được niêm yết rõ ràng ngay tại các cơ sở sử dụng hóa đơn để bán hàng hóa, dịch vụ trong suốt thời gian sử dụng hóa đơn, Cơ quan quản lý thuế có trách nhiệm hướng dẫn tổ chức kinh doanh thanh lý hợp đồng in khi đã lập tờ Thông báo phát hành hóa đơn đối với hợp đồng đặt in hóa đơn không quy định thời hạn thanh lý hợp đồng (đối với hóa đơn đặt in) và không bị xử phạt.”

Quy trình gồm 3 bước:

Bước 1: Chuẩn bị hồ sơ thông báo phát hành hóa đơn điện tử lần đầu

  1. Quyết định về việc áp dụng hóa đơn điện tử

Mẫu số 1 phụ lục của Thông tư 32

Link tải mẫu: https://drive.google.com/file/d/1JdHnjqjEhTdU11wW41xJvbiHJ1UJvY1H/view

In ra ký đóng mộc và scan đưa vào file word đính kèm phụ lục thông báo PHHĐ.

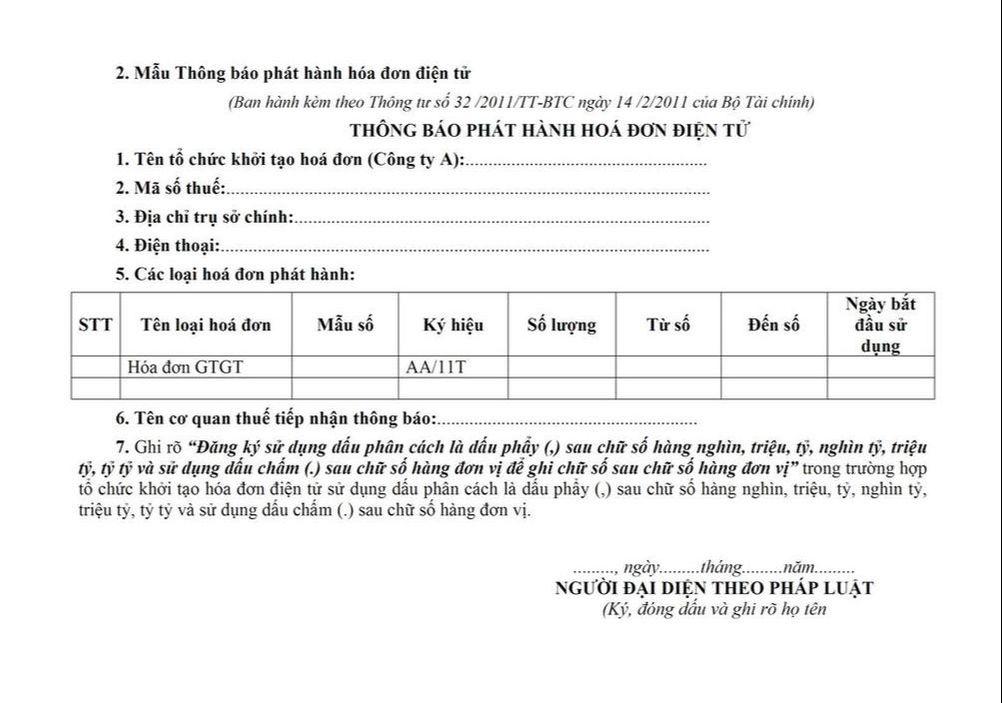
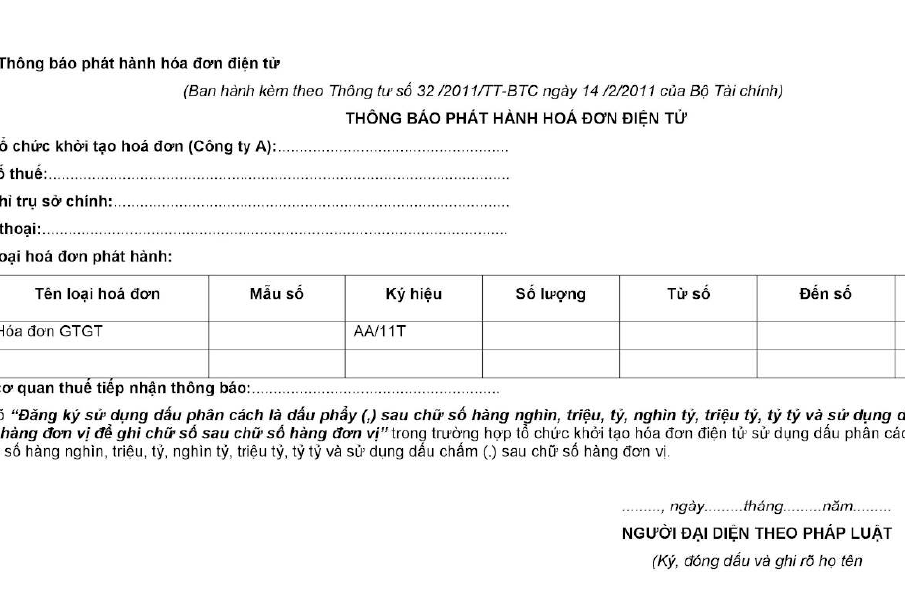
  • Thông báo phát hành hoá đơn điện tử theo mẫu 02 thông tư 32. Hoặc có thể lập thông báo trong phần mềm HTKK

In ra ký đóng mộc và scan đưa vào file word phụ lục đính kèm thông báo PHHD (Bao gồm: Mẫu hóa đơn + Quyết định + Bản scan thông báo PHHD này)

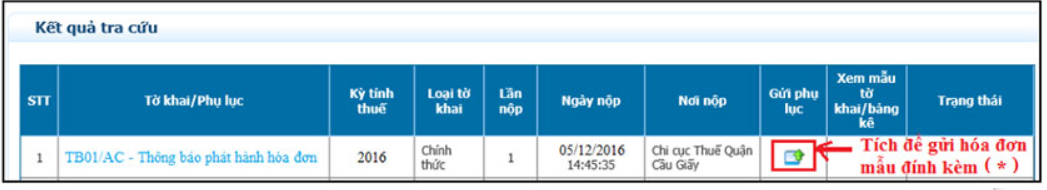
Sau khi nộp file XML thông báo phát hành hóa đơn -> Vào tra cứunộp phụ lục đính kèm (Là file Word kể trên)

  • Hoá đơn mẫu (do nhà cung ứng phần mềm cung cấp)

CHÚ Ý:

  • Quyết định sử dụng hóa đơn, thông báo phát hành hoá đơn điện tử và hoá đơn mẫu 🡪 phải là bản SCAN và được đưa chung vào 01 bản dưới định dạng word (.doc) 
  • Cần có thêm một bản Thông báo phát hành định dạng “XML
  • Bên cạnh đó bạn cần chuẩn bị Chữ ký số (Token)

Cách Làm Thông báo phát hành hóa đơn điện tử “XML” trên HTKK:

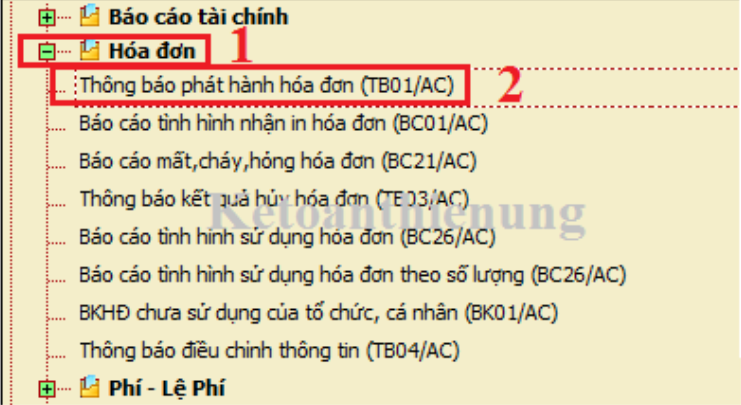
Đăng nhập vào phần mềm HTKK: Hóa đơn (1) / Thông báo phát hành hóa đơn (TB01/AC) (2)

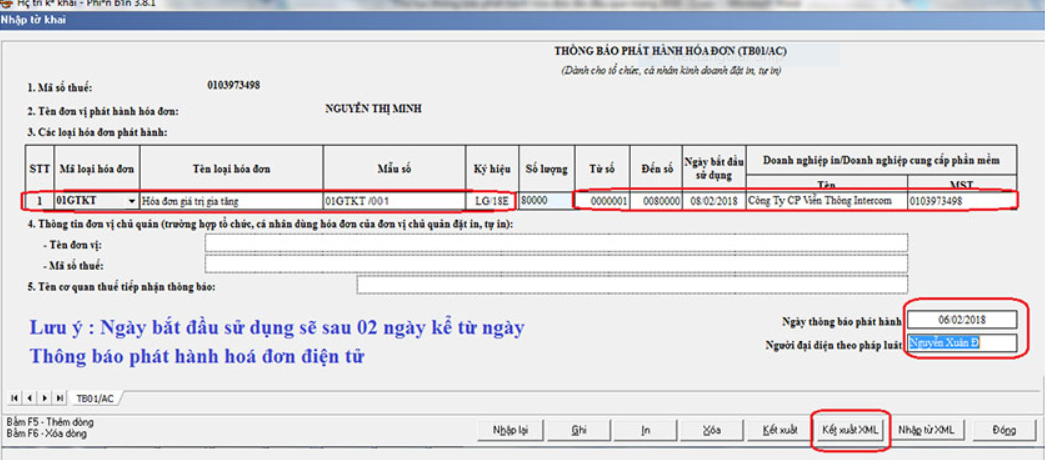
Nhập các thông tin bắt buộc vào Thông báo phát hành / Sau khi đã nhập xong các bạn chọn: “Kết xuất XML”

Bước 2: Nộp thông báo phát hành hóa đơn điện tử trong file XML qua mạng

Sử dụng trình duyệt Internet Explorer Truy cập vào website: nhantokhai.gdt.gov.vn Sau đó Đăng nhập hệ thống theo MST của Doanh nghiệp.

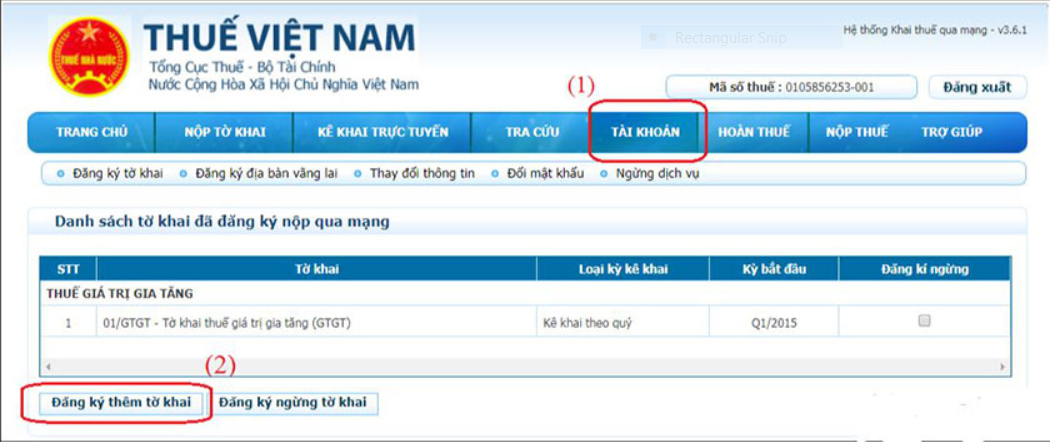
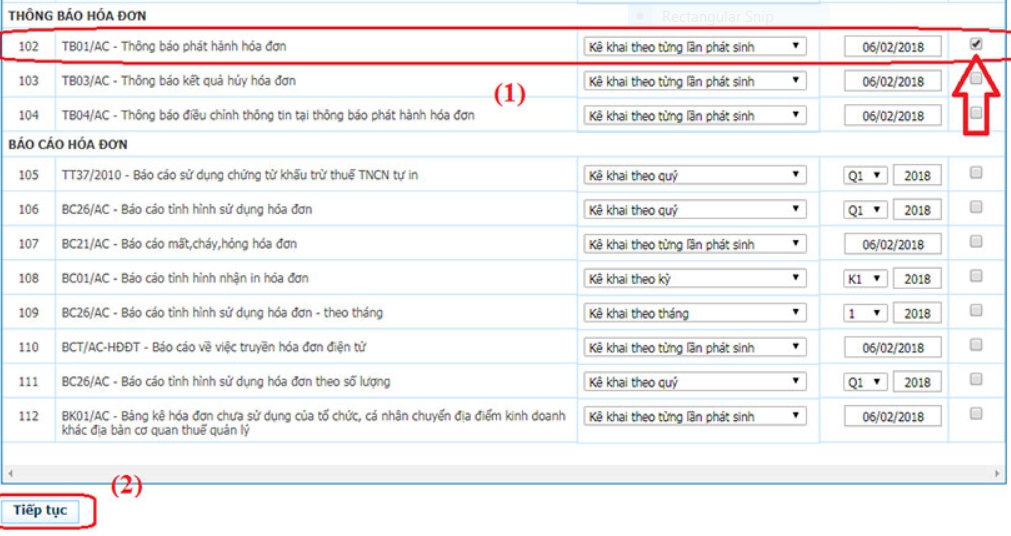
Chọn Tài khoản / Đăng ký thêm tờ khai.

Sau đó chọn “Thông báo phát hành hóa đơn”/ Tiếp tục

Sau khi đã đăng ký xong các bạn Nộp Thông báo phát hành hóa đơn. Vào mục “Nộp tờ khai”/ Tải lên fife thông báo “XML

Việc nộp thông báo phát hành hoá đơn điện tử giống như việc  bạn nộp Tờ khai thuế GTGT.

Bước 3: Nộp phụ lục “Hóa đơn mẫu, quyết định về việc áp dụng hóa đơn điện tử” bản word qua mạng.

Các bạn phải SCAN hóa đơn mẫu mà bên nhà cung ứng phần mềm cung cấp và Quyết định về việc áp dụng hóa đơn điện tử (Đã điền số quyết định nội bộ, ký tên, đóng mộc) (Insert 2 file này vào chung 1 file word)

Cách nộp file word phụ lục:

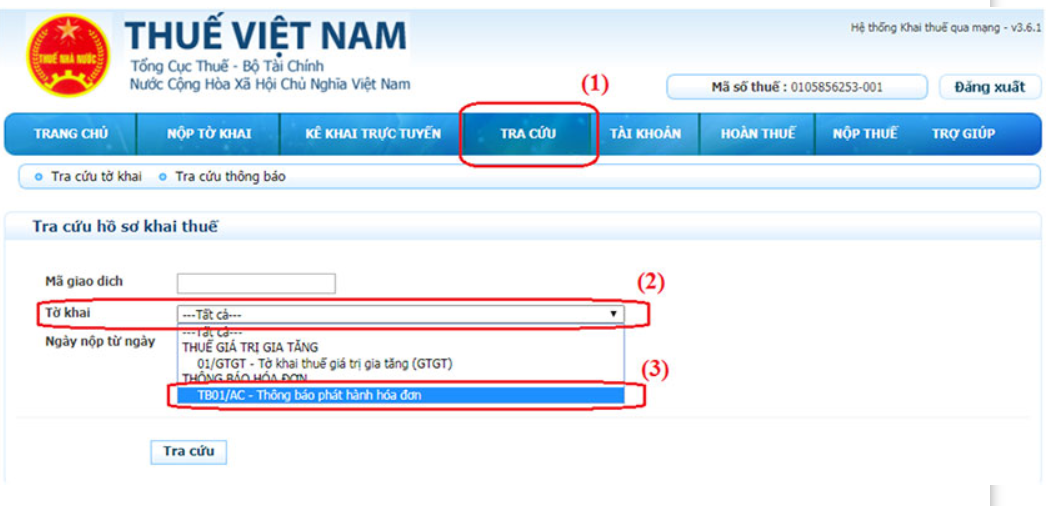
+ Sau khi các bạn đã nộp xong Thông báo phát hành hóa đơn trên nhantokhai. gdt.gov.vn các bạn vào mục: Tra cứu / TB01/AC – Thông báo phát hành hóa đơn

Tiếp đó các bạn chọn File Word đã tạo đính kèm. Sau đó Ký nộp là xong nhé.

Lưu ý: Sau khi nộp xong thì 2 ngày sau các bạn kiểm tra xem đã được phát hành chưa, trước khi sử dụng.

III.   Kết luận

Các hướng dẫn chi tiết về các bước thông báo phát hành hóa đơn điện tử trên HTKK. Khi làm thông báo phát hành hóa đơn điện tử lần đầu và qua mạng thời gian cũng không quá lâu so với hóa đơn giấy. Làm theo trình tự các bước đã hướng dẫn, chúc bạn thành công.

IV.   Thông tin liên hệ

Mọi thắc mắc hay gặp sự cố về quy trình thực hiện, mời bạn liên hệ với UY DANH.

Uy Danh là Công ty Dịch vụ kế toán và Thành lập doanh nghiệp mang đến sự lựa chọn hàng đầu của quý doanh nghiệp, cam kết cung cấp dịch vụ chất lượng – uy tín tiết kiệm chi phí nhưng vẫn đảm bảo hiệu quả. Hãy liên hệ ngay đến với Uy Danh để được tư vấn miễn phí và giải đáp những thắc mắc của Quý khách hàng.

  • CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH
  • Mã số thuế: 0315.367.844             Hotline: 0968.55.57.59
  • Địa chỉ: 45D Đường D5, Phường 25, Bình Thạnh, Hồ Chí Minh
  • Website: uydanh.vn                        Email: info@uydanh.vn

The post CÁC BƯỚC LÀM THÔNG BÁO PHÁT HÀNH HÓA ĐƠN ĐIỆN TỬ appeared first on .


Nguồn https://uydanh.vn/cac-buoc-lam-thong-bao-phat-hanh-hoa-don-dien-tu

TRỢ CẤP MAI TÁNG VÀ TRỢ CẤP TUẤT ĐỐI VỚI BHXH TỰ NGUYỆN HOẶC HƯỞNG LƯƠNG HƯU

Trợ cấp mai táng và trợ cấp tuất là 2 chế độ mà thân nhân của người tham gia bảo hiểm xã hội tự nguyện hoặc người đang hưởng lương hưu được hưởng trợ cấp khi những người đó qua đời. Đây có lẽ là những thắc mắc chung của người thân về điều kiên nhận trợ cấp trong trường hợp này và mức nhận trợ cấp là bao nhiêu? Mời bạn tìm hiểu bài viết dưới đây để làm sáng tỏ thắc mắc.

I. Cơ sở pháp lý

Điều 79,80,81 của Luật Bảo hiểm xã hội 2014 có hiệu lực ngày 01/01/2016.

II. Trợ cấp mai táng

1.      Người lo mai táng được nhận trợ cấp khi người mất:

“Người lao động có thời gian đóng bảo hiểm xã hội từ đủ 60 tháng trở lên;

Người đang hưởng lương hưu”

2.      Mức nhận trợ cấp

Trợ cấp mai táng bằng 10 lần mức lương cơ sở tại tháng

3.      Trường hợp khác

Trường hợp người quy định như trên bị Tòa án tuyên bố là đã chết thì thân nhân được hưởng trợ cấp quy định mức trợ cấp như trên.

III.   Trợ cấp tuất

1.       Thân nhân được nhập trợ cấp tuất khi:

“Người lao động đang đóng bảo hiểm xã hội, người lao động đang bảo lưu thời gian đóng bảo hiểm xã hội, người đang hưởng lương hưu khi chết thì thân nhân được hưởng trợ cấp tuất một lần.”

2.      Mức nhận trợ cấp tuất

Mức trợ cấp tuất một lần đối với thân nhân của người lao động đang đóng bảo hiểm xã hội hoặc đang bảo lưu thời gian đóng bảo hiểm xã hội được tính theo số năm đã đóng bảo hiểm xã hội, cứ mỗi năm tính bằng 1,5 tháng mức bình quân thu nhập tháng đóng bảo hiểm xã hội quy định tại Điều 79 của Luật này (Mức bình quân thu nhập tháng đóng bảo hiểm xã hội được tính bằng bình quân các mức thu nhập tháng đóng bảo hiểm xã hội của toàn bộ thời gian đóng) cho những năm đóng bảo hiểm xã hội trước năm 2014; bằng 02 tháng mức bình quân thu nhập tháng đóng bảo hiểm xã hội cho các năm đóng từ năm 2014 trở đi.

Trường hợp người lao động có thời gian đóng bảo hiểm xã hội chưa đủ một năm thì mức trợ cấp tuất một lần bằng số tiền đã đóng nhưng mức tối đa bằng 02 tháng mức bình quân thu nhập tháng đóng bảo hiểm xã hội; trường hợp người lao động có cả thời gian đóng bảo hiểm xã hội bắt buộc và tự nguyện thì mức hưởng trợ cấp tuất một lần tối thiểu bằng 03 tháng mức bình quân tiền lương và thu nhập tháng đóng bảo hiểm xã hội.

3.      Điều kiện thời hạn nhận trợ cấp tuất

Nếu chết trong 02 tháng đầu hưởng lương hưu thì tính bằng 48 tháng lương hưu đang hưởng; trường hợp chết vào những tháng sau đó, cứ hưởng thêm 01 tháng lương hưu thì mức trợ cấp giảm đi 0,5 tháng lương hưu.

IV.  Kết luận

Bên trên là những thông tin liên quan đến trợ cấp mai táng và trợ cấp tuất cho người tham gia BHXH tự nguyện hoặc đang hưởng lương hưu. Bài có chia thành 2 phần cụ thể để các bạn không nhằm lẫn. Đối với trường hợp người đã mất hưởng lương hưu, người thân cần nắm mức trợ cấp để các thủ tục được thực hiện một cách rõ ràng hơn. Chúc các bạn thành công.

V.   Thông tin liên hệ

Mọi thắc mắc hay gặp sự cố về quy trình thực hiện, mời bạn liên hệ với UY DANH.

Uy Danh là Công ty Dịch vụ kế toán và Thành lập doanh nghiệp mang đến sự lựa chọn hàng đầu của quý doanh nghiệp, cam kết cung cấp dịch vụ chất lượng – uy tín tiết kiệm chi phí nhưng vẫn đảm bảo hiệu quả. Hãy liên hệ ngay đến với Uy Danh để được tư vấn miễn phí và giải đáp những thắc mắc của Quý khách hàng.

  • CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH
  • Mã số thuế: 0315.367.844             Hotline: 0968.55.57.59
  • Địa chỉ: 45D Đường D5, Phường 25, Bình Thạnh, Hồ Chí Minh
  • Website: uydanh.vn                        Email: info@uydanh.vn

The post TRỢ CẤP MAI TÁNG VÀ TRỢ CẤP TUẤT ĐỐI VỚI BHXH TỰ NGUYỆN HOẶC HƯỞNG LƯƠNG HƯU appeared first on .


Nguồn https://uydanh.vn/tro-cap-mai-tang-va-tro-cap-tuat-doi-voi-bhxh-tu-nguyen-hoac-huong-luong-huu

BẢO HIỂM XÃ HỘI MỘT LẦN ĐỐI VỚI BHXH TỰ NGUYỆN

Bảo hiểm xã hội một lần là một trong những chế độ của bảo hiểm xã hội Việt Nam hiện nay. Người lao động tham gia bảo hiểm xã hội đáp ứng được các điều kiện hưởng bảo hiểm xã hội một lần mà có nguyện vọng hưởng thì sẽ phải làm thủ tục, hồ sơ lên phía cơ quan bảo hiểm xã hội để xin hưởng BHXH một lần. Vậy điều kiện hưởng bảo hiểm cụ thể ở đây là gì? Và mức bảo hiểm được tính như thế nào? Mời các bạn tìm hiểu bài viết dưới đây.

I.  Cơ sở pháp lý

Điều 65,73,77 Luật Bảo hiểm xã hội 2014 có hiệu lực ngày 01/01/2016

II.  Bảo hiểm xã hội một lần

1.      Các trường hợp đủ điều kiện hưởng bảo hiểm một lần

Theo khoản 1 điều 77 Luật Bảo hiểm xã hội 2014 có nêu các trường hợp người lao động được hưởng bảo hiểm xã hội một lần nếu thuộc một trong các trường hợp sau đây:

a) Đủ điều kiện về tuổi theo quy định tại điểm a khoản 1 Điều 73 (a) Nam đủ 60 tuổi, nữ đủ 55 tuổi; b) Đủ 20 năm đóng bảo hiểm xã hội trở lên.) của Luật này nhưng chưa đủ 20 năm đóng bảo hiểm xã hội mà không tiếp tục tham gia bảo hiểm xã hội;

b) Ra nước ngoài để định cư;

c) Người đang bị mắc một trong những bệnh nguy hiểm đến tính mạng như ung thư, bại liệt, xơ gan cổ chướng, phong, lao nặng, nhiễm HIV đã chuyển sang giai đoạn AIDS và những bệnh khác theo quy định của Bộ Y tế.”

2.      Mức hưởng bảo hiểm xã hội một lần được tính như thế nào?

Mức hưởng bảo hiểm xã hội một lần được tính theo số năm đã đóng bảo hiểm xã hội, cứ mỗi năm được tính như sau:

  • 1,5 tháng mức bình quân thu nhập tháng đóng bảo hiểm xã hội cho những năm đóng trước năm 2014;
  • 02 tháng mức bình quân thu nhập tháng đóng bảo hiểm xã hội cho những năm đóng từ năm 2014 trở đi;
  • Trường hợp thời gian đóng bảo hiểm xã hội chưa đủ một năm thì mức hưởng bảo hiểm xã hội bằng số tiền đã đóng, mức tối đa bằng 02 tháng mức bình quân thu nhập tháng đóng bảo hiểm xã hội.

3.      Mức hưởng bảo hiểm khi được Nhà nước hỗ trợ

Mức hưởng bảo hiểm xã hội một lần của đối tượng được Nhà nước hỗ trợ thực hiện theo quy định tại mục 2 nêu trên không bao gồm số tiền Nhà nước hỗ trợ đóng bảo hiểm xã hội tự nguyện, trừ trường hợp “Người đang bị mắc một trong những bệnh nguy hiểm đến tính mạng như ung thư, bại liệt, xơ gan cổ chướng, phong, lao nặng, nhiễm HIV đã chuyển sang giai đoạn AIDS và những bệnh khác theo quy định của Bộ Y tế”

4.      Thời điểm tính hưởng bảo hiểm xã hội một lần

 Là thời điểm ghi trong quyết định của cơ quan bảo hiểm xã hội.

5.      Chế độ bảo hiểm của người đang hưởng lương hưu ra nước ngoài định cư

Tại khoản 2 Điều 65 có quy định:

Mức trợ cấp một lần đối với người đang hưởng lương hưu được tính theo thời gian đã đóng bảo hiểm xã hội trong đó mỗi năm đóng bảo hiểm xã hội trước năm 2014 được tính bằng 1,5 tháng lương hưu đang hưởng, mỗi năm đóng bảo hiểm xã hội từ năm 2014 trở đi được tính bằng 02 tháng lương hưu đang hưởng; sau đó mỗi tháng đã hưởng lương hưu thì mức trợ cấp một lần trừ 0,5 tháng lương hưu. Mức thấp nhất bằng 03 tháng lương hưu đang hưởng

III.  Kết luận

Bên trên là chi tiết những quy định về chế độ bảo hiểm một lần đối với bảo hiểm xã hội tự nguyện. Các điều kiện được hưởng, cách tính mức bảo hiểm, thời điểm tính hưởng bảo hiểm và trường hợp dành cho người ra nước ngoài định cư được hưởng lương hưu của Nhà nước thì được tính mức bảo hiểm như thế nào? Có những trường hợp ngoại trừ, mời các bạn tìm hiểu kỹ. Chúc các bạn thành công.

IV. Thông tin liên hệ

Mọi thắc mắc hay gặp sự cố về quy trình thực hiện, mời bạn liên hệ với UY DANH.

Uy Danh là Công ty Dịch vụ kế toán và Thành lập doanh nghiệp mang đến sự lựa chọn hàng đầu của quý doanh nghiệp, cam kết cung cấp dịch vụ chất lượng – uy tín tiết kiệm chi phí nhưng vẫn đảm bảo hiệu quả. Hãy liên hệ ngay đến với Uy Danh để được tư vấn miễn phí và giải đáp những thắc mắc của Quý khách hàng.

  • CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH
  • Mã số thuế: 0315.367.844             Hotline: 0968.55.57.59
  • Địa chỉ: 45D Đường D5, Phường 25, Bình Thạnh, Hồ Chí Minh
  • Website: uydanh.vn                        Email: info@uydanh.vn

The post BẢO HIỂM XÃ HỘI MỘT LẦN ĐỐI VỚI BHXH TỰ NGUYỆN appeared first on .


Nguồn https://uydanh.vn/bao-hiem-xa-hoi-mot-lan-doi-voi-bhxh-tu-nguyen

DƯỠNG SỨC, PHỤC HỒI SỨC KHỎE SAU KHI ỐM ĐAU

Bạn có đang thắc mắc rằng sau khi ốm đau thì được nghỉ dưỡng sức, phục hồi trong vòng bao nhiêu ngày? Tùy theo từng trường hợp mà thời gian dưỡng sức, phục hồi sức khỏe sau khi ốm đau khác nhau. Hãy cũng Uy Danh tìm hiểu xem có những trường hợp nào nhé!

      I. Cơ sở pháp lý

●      Điều 29 Luật bảo hiểm xã hội số 58/2014/QH13 có hiệu lực thi hành từ ngày 01 tháng 01 năm 2016

●      Điều 7 Thông tư quy định chi tiết và hướng dẫn thi hành một số điều của luật bảo hiểm xã hội về bảo hiểm xã hội bắt buộc số  59/2015/TT-BLĐTBXH  có hiệu lực thi hành từ ngày 15 tháng 02 năm 2016.

   II. Dưỡng sức, phục hồi sức khỏe sau khi đau ốm

1.     Người lao động đã nghỉ việc hưởng chế độ ốm đau đủ thời gian trong một năm theo quy định tại Điều 26 của Luật này, trong khoảng thời gian 30 ngày đầu trở lại làm việc mà sức khỏe chưa phục hồi thì được nghỉ dưỡng sức, phục hồi sức khỏe từ 05 ngày đến 10 ngày trong một năm.

Ví dụ:

Ông Ph đang tham gia bảo hiểm xã hội theo chức danh nghề nặng nhọc, tính đến hết tháng 7/2016 đã nghỉ việc hưởng chế độ ốm đau (bệnh không thuộc Danh mục bệnh cần chữa trị dài ngày) được 35 ngày, sau khi đi làm trở lại được một tuần thấy sức khỏe còn yếu, ông Ph được công ty quyết định cho nghỉ dưỡng sức, phục hồi sức khỏe 05 ngày. Tháng 9/2016, ông Ph bị ốm đau phải phẫu thuật, nghỉ việc hưởng chế độ ốm đau 07 ngày thì quay trở lại làm việc nhưng sức khỏe chưa phục hồi.

Trường hợp ông Ph tính đến thời điểm tháng 9/2016 đã nghỉ việc hưởng chế độ dưỡng sức, phục hồi sức khỏe sau khi ốm đau (ốm đau không thuộc Danh mục bệnh cần chữa trị dài ngày) được 05 ngày. Do vậy, khi quay trở lại làm việc sau thời gian nghỉ việc hưởng chế độ ốm đau phải phẫu thuật mà sức khỏe chưa phục hồi thì ông Ph được nghỉ việc hưởng chế độ dưỡng sức, phục hồi sức khỏe sau khi ốm đau với thời gian tối đa là 02 ngày (dưỡng sức, phục hồi sức khỏe sau khi ốm đau do phải phẫu thuật tối đa là 07 ngày nhưng trước đó ông Ph đã nghỉ hưởng chế độ dưỡng sức, phục hồi sức khỏe sau khi ốm đau là 05 ngày).

Thời gian nghỉ dưỡng sức, phục hồi sức khỏe bao gồm cả ngày nghỉ lễ, nghỉ Tết, ngày nghỉ hằng tuần. Trường hợp có thời gian nghỉ dưỡng sức, phục hồi sức khỏe từ cuối năm trước chuyển tiếp sang đầu năm sau thì thời gian nghỉ đó được tính cho năm trước.

2.     Số ngày nghỉ dưỡng sức, phục hồi sức khỏe do người sử dụng lao động và Ban Chấp hành công đoàn cơ sở quyết định, trường hợp đơn vị sử dụng lao động chưa có công đoàn cơ sở thì do người sử dụng lao động quyết định như sau:

a.      Tối đa 10 ngày đối với người lao động sức khỏe chưa phục hồi sau thời gian ốm đau do mắc bệnh cần chữa trị dài ngày;

b.     Tối đa 07 ngày đối với người lao động sức khỏe chưa phục hồi sau thời gian ốm đau do phải phẫu thuật;

c.      Bằng 05 ngày đối với các trường hợp khác.

3.     Mức hưởng dưỡng sức, phục hồi sức khỏe sau khi ốm đau một ngày bằng 30% mức lương cơ sở.

4.     Người lao động đủ điều kiện nghỉ dưỡng sức, phục hồi sức khỏe trong năm nào thì thời gian nghỉ việc hưởng dưỡng sức, phục hồi sức khỏe được tính cho năm đó.

Ví dụ:

Bà D phải nghỉ việc để điều trị bệnh thuộc danh mục bệnh cần chữa trị dài ngày từ ngày 01/8/2016 đến hết ngày 10/12/2016 (trong năm 2016 bà D chưa nghỉ dưỡng sức, phục hồi sức khỏe sau ốm đau). Từ ngày 11/12/2016, bà D trở lại tiếp tục làm việc đến ngày 04/01/2017 do sức khỏe chưa phục hồi nên bà D được đơn vị giải quyết nghỉ việc hưởng dưỡng sức phục hồi sức khỏe 10 ngày.
Trường hợp bà D được nghỉ hưởng dưỡng sức, phục hồi sức khỏe 10 ngày và thời gian nghỉ này được tính cho năm 2016.

5.     Trường hợp người lao động không nghỉ việc thì không được hưởng chế độ dưỡng sức, phục hồi sức khỏe.

III. Kết luận

Thời gian dưỡng sức, phục hồi sau khi ôm đau sẽ theo từng trường hợp. Người lao động đã nghỉ việc hưởng chế độ ốm đau đủ thời gian trong một năm theo quy định tại Điều 26 của Luật này, trong khoảng thời gian 30 ngày đầu trở lại làm việc mà sức khỏe chưa phục hồi thì được nghỉ dưỡng sức, phục hồi sức khỏe từ 05 ngày đến 10 ngày trong một năm. Người lao động đủ điều kiện nghỉ dưỡng sức, phục hồi sức khỏe trong năm nào thì thời gian nghỉ việc hưởng dưỡng sức, phục hồi sức khỏe được tính cho năm đó. Và một vài quy định khác đã được nêu rõ ở phần nội dung bên trên.

IV. Thông tin liên hệ

Vậy trên đây là nội dung liên quan đến dưỡng sức, phục hồi sức khỏe sau khi ốm của BHXH. Uy Danh mong rằng bài viết này sẽ hữu ích đối với bạn đọc. Nếu bạn còn có thắc mắc thì liên hệ ngay với chúng tôi.

Uy Danh là Công ty Dịch vụ kế toán và Thành lập doanh nghiệp mang đến sự lựa chọn hàng đầu của quý doanh nghiệp, cam kết cung cấp dịch vụ chất lượng – uy tín tiết kiệm chi phí nhưng vẫn đảm bảo hiệu quả. Hãy liên hệ ngay đến với Uy Danh để được tư vấn miễn phí và giải đáp những thắc mắc của Quý khách hàng.

CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH

●      Mã số thuế: 0315.367.844                      Hotline: 0968.55.57.59

●      Địa chỉ: 45D Đường D5, Phường 25, Bình Thạnh, Hồ Chí Minh

●      Website: uydanh.vn                                 Email: info@uydanh.vn

The post DƯỠNG SỨC, PHỤC HỒI SỨC KHỎE SAU KHI ỐM ĐAU appeared first on .


Nguồn https://uydanh.vn/duong-suc-phuc-hoi-suc-khoe-sau-khi-om-dau-2

CÁC TRƯỜNG HỢP KHÔNG PHẢI KÊ KHAI VÀ TÍNH NỘP THUẾ GTGT

“Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng”.Vì thế, Các trường hợp không phải kê khai và tính nộp thuế GTGT một trong những vấn đề mà nhiều doanh nghiệp quan tâm đến hiện nay. Dưới đây Uy Danh sẽ liệt kê các trường hợp cho bạn đọc tham khảo:

I. Cơ sở pháp lý.

  • Theo Khoản 3, Điều 2, Nghị định 209/2013/NĐ-CP ngày 18/12/2013.
  • Theo Điều 5, Thông tư 219/2013/TT-BTC ngày  31/12/2013.
  • Theo Điều 3, Thông tư 119/2014/TT-BTC ngày 25/08/2014.
  • Theo Điều 1, Thông tư 193/2015/TT-BTC ngày  24/11/2015.
  • Theo Điều 5, Văn bản hợp nhất 13/VBHN-BTC ngày 15/05/2017.

II. Nguyên tắc không phải kê khai và tính nộp thuế giá trị gia tăng

a.      Không phải xuất hóa đơn (Trên hoá đơn GTGT, ghi dòng giá bán là giá không có thuế GTGT, dòng thuế suất và thuế GTGT không ghi, gạch bỏ).

b.      Không phát sinh thêm nghĩa vụ thuế GTGT.

c.      Đơn giản hóa thủ tục hành chính cho doanh nghiệp.

III. Các trường hợp không phải kê khai và tính nộp thuế giá trị gia tăng.

1.      Tổ chức, cá nhân nhận các khoản thu về bồi thường bằng tiền (bao gồm cả tiền bồi thường về đất và tài sản trên đất khi bị thu hồi đất theo quyết định của cơ quan Nhà nước có thẩm quyền), tiền thưởng, tiền hỗ trợ, tiền chuyển nhượng quyền phát thải và các khoản thu tài chính khác.

·        Cơ sở kinh doanh khi nhận khoản tiền thu về bồi thường, tiền thưởng, tiền hỗ trợ nhận được, tiền chuyển nhượng quyền phát thải và các khoản thu tài chính khác thì lập chứng từ thu theo quy định. Đối với cơ sở kinh doanh chi tiền, căn cứ mục đích chi để lập chứng từ chi tiền.

·        Trường hợp bồi thường bằng hàng hóa, dịch vụ, cơ sở bồi thường phải lập hóa đơn và kê khai, tính, nộp thuế GTGT như đối với bán hàng hóa, dịch vụ; cơ sở nhận bồi thường kê khai, khấu trừ theo quy định.

·        Trường hợp cơ sở kinh doanh nhận tiền của tổ chức, cá nhân để thực hiện dịch vụ cho tổ chức, cá nhân như sửa chữa, bảo hành, khuyến mại, quảng cáo thì phải kê khai, nộp thuế theo quy định.

2.      Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, bao gồm các trường hợp: sửa chữa phương tiện vận tải, máy móc, thiết bị (bao gồm cả vật tư, phụ tùng thay thế); quảng cáo, tiếp thị; xúc tiến đầu tư và thương mại; môi giới bán hàng hóa, cung cấp dịch vụ ra nước ngoài; đào tạo; chia cước dịch vụ bưu chính, viễn thông quốc tế giữa Việt Nam với nước ngoài mà các dịch vụ này được thực hiện ở ngoài Việt Nam, dịch vụ thuê đường truyền dẫn và băng tần vệ tinh của nước ngoài theo quy định của pháp luật.

3.      Tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế GTGT bán tài sản.

4.      Tổ chức, cá nhân chuyển nhượng dự án đầu tư để sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng cho doanh nghiệp, hợp tác xã.

5.      Doanh nghiệp, hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán sản phẩm trồng trọt, chăn nuôi, thủy sản, hải sản chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho doanh nghiệp, hợp tác xã ở khâu kinh doanh thương mại không phải kê khai, tính nộp thuế GTGT. Trên hóa đơn GTGT, ghi dòng giá bán là giá không có thuế GTGT, dòng thuế suất và thuế GTGT không ghi, gạch bỏ.

·        Trường hợp doanh nghiệp, hợp tác xã nộp thuế GTGT theo phương pháp khấu trừ bán sản phẩm trồng trọt, chăn nuôi, thủy sản chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho các đối tượng khác như hộ, cá nhân kinh doanh và các tổ chức, cá nhân khác thì phải kê khai, tính nộp thuế GTGT theo mức thuế suất 5% hướng dẫn tại khoản 5 Điều 10 Thông tư này.

·        Hộ, cá nhân kinh doanh, doanh nghiệp, hợp tác xã và tổ chức kinh tế khác nộp thuế GTGT theo phương pháp tính trực tiếp trên GTGT khi bán sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường ở khâu kinh doanh thương mại thì kê khai, tính nộp thuế GTGT theo tỷ lệ 1% trên doanh thu.

·        Trường hợp sản phẩm trồng trọt, chăn nuôi, thủy sản chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã đã lập hóa đơn, kê khai, tính thuế GTGT thì người bán và người mua phải điều chỉnh hóa đơn để không phải kê khai, tính nộp thuế GTGT theo hướng dẫn tại khoản này.

6.      Tài sản cố định đang sử dụng, đã thực hiện trích khấu hao khi điều chuyển theo giá trị ghi trên sổ sách kế toán giữa cơ sở kinh doanh và các đơn vị thành viên do một cơ sở kinh doanh sở hữu 100% vốn hoặc giữa các đơn vị thành viên do một cơ sở kinh doanh sở hữu 100% vốn để phục vụ cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thì không phải lập hóa đơn và kê khai, nộp thuế GTGT. Cơ sở kinh doanh có tài sản cố định điều chuyển phải có Quyết định hoặc Lệnh điều chuyển tài sản kèm theo bộ hồ sơ nguồn gốc tài sản.

Trường hợp tài sản cố định khi điều chuyển đã thực hiện đánh giá lại giá trị tài sản hoặc điều chuyển cho cơ sở sản xuất kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT thì phải lập hóa đơn GTGT, kê khai, nộp thuế GTGT theo quy định.

7.      Các trường hợp khác:

Cơ sở kinh doanh không phải kê khai, nộp thuế trong các trường hợp sau:

a.      Góp vốn bằng tài sản để thành lập doanh nghiệp. Tài sản góp vốn vào doanh nghiệp phải có: biên bản góp vốn sản xuất kinh doanh, hợp đồng liên doanh, liên kết; biên bản định giá tài sản của Hội đồng giao nhận vốn góp của các bên góp vốn (hoặc văn bản định giá của tổ chức có chức năng định giá theo quy định của pháp luật), kèm theo bộ hồ sơ về nguồn gốc tài sản;

b.      Điều chuyển tài sản giữa các đơn vị hạch toán phụ thuộc trong doanh nghiệp; điều chuyển tài sản khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp. Tài sản điều chuyển giữa các đơn vị thành viên hạch toán phụ thuộc trong cơ sở kinh doanh; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp thì cơ sở kinh doanh có tài sản điều chuyển phải có lệnh điều chuyển tài sản, kèm theo bộ hồ sơ nguồn gốc tài sản và không phải xuất hóa đơn.

Trường hợp tài sản điều chuyển giữa các đơn vị hạch toán độc lập hoặc giữa các đơn vị thành viên có tư cách pháp nhân đầy đủ trong cùng một cơ sở kinh doanh thì cơ sở kinh doanh có tài sản điều chuyển phải xuất hóa đơn GTGT và kê khai, nộp thuế GTGT theo quy định, trừ trường hợp hướng dẫn tại khoản 6 Điều này.

c.      Thu đòi người thứ 3 của hoạt động bảo hiểm;

d.      Các khoản thu hộ không liên quan đến việc bán hàng hóa, dịch vụ của cơ sở kinh doanh;

e.       Doanh thu hàng hóa, dịch vụ nhận bán đại lý và doanh thu hoa hồng được hưởng từ hoạt động đại lý bán đúng giá quy định của bên giao đại lý hưởng hoa hồng của dịch vụ: bưu chính, viễn thông, bán vé xổ số, vé máy bay, ô tô, tàu hỏa, tàu thủy; đại lý vận tải quốc tế; đại lý của các dịch vụ ngành hàng không, hàng hải mà được áp dụng thuế suất thuế GTGT 0%; đại lý bán bảo hiểm;

f.        Doanh thu hàng hóa, dịch vụ và doanh thu hoa hồng đại lý được hưởng từ hoạt động đại lý bán hàng hóa, dịch vụ thuộc diện không chịu thuế GTGT;

g.      Cơ sở kinh doanh không phải nộp thuế GTGT khâu nhập khẩu trong trường hợp nhập khẩu hàng hóa đã xuất khẩu nhưng bị phía nước ngoài trả lại. Khi cơ sở kinh doanh bán hàng hóa bị trả lại này trong nội địa thì phải kê khai, nộp thuế GTGT theo quy định;

h.       Tổ chức, doanh nghiệp nhận các khoản thù lao từ cơ quan nhà nước do thực hiện hoạt động thu hộ, chi hộ các cơ quan nhà nước;

Thù lao thu hộ, chi hộ các cơ quan nhà nước không phải kê khai, tính nộp thuế GTGT quy định tại điểm này là các khoản thù lao nhận được từ hoạt động: thu bảo hiểm xã hội tự nguyện, bảo hiểm y tế tự nguyện cho cơ quan Bảo hiểm xã hội; chi trả trợ cấp ưu đãi cho người có công, trợ cấp khác cho Bộ Lao động và thương binh xã hội; thu thuế của hộ cá nhân cho cơ quan thuế và các khoản thu hộ, chi hộ khác cho cơ quan Nhà nước.

IV. Thuế GTGT đầu vào các trường hợp không phải kê khai tính thuế có được khấu trừ thuế GTGT?

1.      Nguyên tắc khấu trừ thuế giá trị gia tăng đầu vào.

a.      Thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT được khấu trừ toàn bộ, kể cả thuế GTGT đầu vào không được bồi thường của hàng hóa chịu thuế GTGT bị tổn thất.

·        Các trường hợp tổn thất không được bồi thường được khấu trừ thuế GTGT đầu vào gồm: thiên tai, hỏa hoạn, các trường hợp tổn thất không được bảo hiểm bồi thường, hàng hóa mất phẩm chất, quá hạn sử dụng phải tiêu hủy. Cơ sở kinh doanh phải có đầy đủ hồ sơ, tài liệu chứng minh các trường hợp tổn thất không được bồi thường để khấu trừ thuế.

·        Trường hợp hàng hóa có hao hụt tự nhiên do tính chất lý hóa trong quá trình vận chuyển, bơm rót như xăng, dầu… thì được kê khai, khấu trừ số thuế GTGT đầu vào của số lượng hàng hóa thực tế hao hụt tự nhiên không vượt quá định mức hao hụt theo quy định. Số thuế GTGT đầu vào của số lượng hàng hóa hao hụt vượt định mức không được khấu trừ, hoàn thuế.

·        Thuế GTGT đầu vào của hàng hóa, dịch vụ hình thành tài sản cố định là nhà ăn ca, nhà nghỉ giữa ca, phòng thay quần áo, nhà để xe, nhà vệ sinh, bể nước phục vụ cho người lao động trong khu vực sản xuất, kinh doanh và nhà ở, trạm y tế cho công nhân làm việc trong các khu công nghiệp được khấu trừ toàn bộ.

·        Trường hợp nhà ở cho công nhân làm việc trong các khu công nghiệp do cơ sở kinh doanh đi thuê thực hiện theo quy định của pháp luật về tiêu chuẩn thiết kế và giá cho thuê nhà ở công nhân khu công nghiệp thì thuế GTGT đối với khoản tiền thuê nhà trong trường hợp này được khấu trừ theo quy định. Trường hợp cơ sở kinh doanh xây dựng hoặc mua nhà ở ngoài khu công nghiệp phục vụ cho công nhân làm việc trong các khu công nghiệp, nhà xây dựng hoặc nhà mua thực hiện theo quy định của pháp luật về tiêu chuẩn thiết kế nhà ở công nhân khu công nghiệp thì thuế GTGT của nhà xây dựng, nhà mua phục vụ cho công nhân được khấu trừ toàn bộ.

·        Trường hợp cơ sở kinh doanh có các chuyên gia nước ngoài sang Việt Nam công tác, giữ các chức vụ quản lý tại Việt Nam, hưởng lương tại Việt Nam theo hợp đồng lao động ký với cơ sở kinh doanh tại Việt Nam thì cơ sở kinh doanh không được khấu trừ thuế GTGT của khoản tiền thuê nhà cho các chuyên gia nước ngoài này.

·         Trường hợp các chuyên gia nước ngoài vẫn là nhân viên của doanh nghiệp ở nước ngoài, chịu sự điều động của doanh nghiệp ở nước ngoài, được doanh nghiệp ở nước ngoài trả lương và hưởng các chế độ của doanh nghiệp ở nước ngoài trong thời gian sang Việt Nam công tác, giữa doanh nghiệp ở nước ngoài và cơ sở kinh doanh tại Việt Nam có hợp đồng bằng văn bản nêu rõ doanh nghiệp tại Việt Nam phải chịu các chi phí về chỗ ở cho các chuyên gia nước ngoài trong thời gian công tác ở Việt Nam thì thuế GTGT của khoản tiền thuê nhà cho các chuyên gia nước ngoài làm việc tại Việt Nam do cơ sở kinh doanh tại Việt Nam chi trả được khấu trừ.

b.      Thuế GTGT đầu vào của hàng hóa, dịch vụ (kể cả tài sản cố định) sử dụng đồng thời cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT thì chỉ được khấu trừ số thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT. Cơ sở kinh doanh phải hạch toán riêng thuế GTGT đầu vào được khấu trừ và không được khấu trừ; trường hợp không hạch toán riêng được thì thuế đầu vào được khấu trừ tính theo tỷ lệ (%) giữa doanh thu chịu thuế GTGT so với tổng doanh thu của hàng hóa, dịch vụ bán ra không hạch toán riêng được.

·        Cơ sở kinh doanh hàng hóa, dịch vụ chịu thuế và không chịu thuế GTGT hàng tháng tạm phân bổ số thuế GTGT của hàng hóa, dịch vụ, tài sản cố định mua vào được khấu trừ trong tháng, cuối năm cơ sở kinh doanh thực hiện tính phân bổ số thuế GTGT đầu vào được khấu trừ của năm để kê khai điều chỉnh thuế GTGT đầu vào đã tạm phân bổ khấu trừ theo tháng.

c.       Thuế GTGT đầu vào của tài sản cố định, máy móc, thiết bị, kể cả thuế GTGT đầu vào của hoạt động đi thuê những tài sản, máy móc, thiết bị này và thuế GTGT đầu vào khác liên quan đến tài sản, máy móc, thiết bị như bảo hành, sửa chữa trong các trường hợp sau đây không được khấu trừ mà tính vào nguyên giá của tài sản cố định hoặc chi phí được trừ theo quy định của Luật thuế thu nhập doanh nghiệp và các văn bản hướng dẫn thi hành: Tài sản cố định chuyên dùng phục vụ sản xuất vũ khí, khí tài phục vụ quốc phòng, an ninh; tài sản cố định, máy móc, thiết bị của các tổ chức tín dụng, doanh nghiệp kinh doanh tái bảo hiểm, bảo hiểm nhân thọ, kinh doanh chứng khoán, cơ sở khám, chữa bệnh, cơ sở đào tạo; tàu bay dân dụng, du thuyền không sử dụng cho mục đích kinh doanh vận chuyển hàng hóa, hành khách, kinh doanh du lịch, khách sạn.

·        Tài sản cố định là ô tô chở người từ 9 chỗ ngồi trở xuống (trừ ô tô sử dụng vào kinh doanh vận chuyển hàng hóa, hành khách, kinh doanh du lịch, khách sạn) có trị giá vượt trên 1,6 tỷ đồng (giá chưa có thuế GTGT) thì số thuế GTGT đầu vào tương ứng với phần trị giá vượt trên 1,6 tỷ đồng không được khấu trừ.

d.      Khấu trừ thuế GTGT trong một số trường hợp cụ thể như sau:

i.         Đối với cơ sở sản xuất kinh doanh tổ chức sản xuất khép kín, hạch toán tập trung có sử dụng sản phẩm thuộc đối tượng không chịu thuế GTGT qua các khâu để sản xuất ra mặt hàng chịu thuế GTGT thì số thuế GTGT đầu vào tại các khâu được khấu trừ toàn bộ.

ii.        Đối với cơ sở sản xuất kinh doanh có dự án đầu tư thực hiện đầu tư theo nhiều giai đoạn, bao gồm cả cơ sở sản xuất, kinh doanh mới thành lập, có phương án sản xuất, kinh doanh tổ chức sản xuất khép kín, hạch toán tập trung và sử dụng sản phẩm thuộc đối tượng không chịu thuế GTGT để sản xuất ra mặt hàng chịu thuế GTGT nhưng trong giai đoạn đầu tư xây dựng cơ bản có cung cấp hàng hóa, dịch vụ không chịu thuế GTGT thì số thuế GTGT đầu vào trong giai đoạn đầu tư để hình thành tài sản cố định được khấu trừ toàn bộ. Cơ sở kinh doanh phải hạch toán riêng số thuế GTGT đầu vào không sử dụng cho đầu tư tài sản cố định phục vụ cho hoạt động sản xuất kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT để kê khai khấu trừ theo tỷ lệ (%) giữa doanh số chịu thuế GTGT so với tổng doanh số hàng hóa, dịch vụ bán ra.

Đối với cơ sở kinh doanh có dự án đầu tư để tiếp tục sản xuất, chế biến và có văn bản cam kết tiếp tục sản xuất sản phẩm chịu thuế GTGT thì được kê khai, khấu trừ thuế GTGT ngay từ giai đoạn đầu tư xây dựng cơ bản. Đối với thuế GTGT đầu vào phát sinh trong giai đoạn đầu tư XDCB, doanh nghiệp đã kê khai, khấu trừ, hoàn thuế nhưng sau đó xác định không đủ điều kiện, khấu trừ, hoàn thuế thì doanh nghiệp phải kê khai, điều chỉnh nộp lại tiền thuế GTGT đã khấu trừ, hoàn thuế. Trường hợp doanh nghiệp không thực hiện điều chỉnh, qua thanh tra, kiểm tra cơ quan thuế phát hiện ra thì cơ quan thuế sẽ thực hiện truy thu, truy hoàn và xử phạt theo quy định. Doanh nghiệp phải hoàn toàn chịu trách nhiệm trước pháp luật về các nội dung đã báo cáo, cam kết giải trình với cơ quan thuế liên quan đến việc khấu trừ, hoàn thuế.

Trường hợp cơ sở có bán hàng hóa là sản phẩm nông, lâm, thủy hải sản chưa qua chế biến hoặc mới qua sơ chế thông thường thuộc đối tượng không chịu thuế GTGT thì số thuế GTGT của hàng hóa, dịch vụ mua vào được tính khấu trừ theo tỷ lệ (%) doanh số hàng hóa, dịch vụ chịu thuế GTGT so với tổng doanh số của hàng hóa, dịch vụ bán ra.

iii.               Đối với cơ sở sản xuất kinh doanh có dự án đầu tư, bao gồm cả cơ sở sản xuất, kinh doanh mới thành lập, vừa đầu tư vào sản xuất kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT, vừa đầu tư vào sản xuất kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thì số thuế GTGT đầu vào của tài sản cố định trong giai đoạn đầu tư xây dựng cơ bản được tạm khấu trừ theo tỷ lệ (%) giữa doanh thu của hàng hóa, dịch vụ chịu thuế GTGT so với tổng doanh thu của hàng hóa, dịch vụ bán ra theo phương án sản xuất, kinh doanh của cơ sở kinh doanh. Số thuế tạm khấu trừ được điều chỉnh theo tỷ lệ (%) giữa doanh thu của hàng hóa, dịch vụ chịu thuế GTGT so với tổng doanh thu của hàng hóa, dịch vụ bán ra trong ba năm kể từ năm đầu tiên có doanh thu.

e.      Thuế GTGT đầu vào của hàng hóa (kể cả hàng hóa mua ngoài hoặc hàng hóa do doanh nghiệp tự sản xuất) mà doanh nghiệp sử dụng để cho, biếu, tặng, khuyến mại, quảng cáo dưới các hình thức, phục vụ cho sản xuất kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thì được khấu trừ.

f.        Số thuế GTGT đã nộp theo Quyết định ấn định thuế của cơ quan hải quan được khấu trừ toàn bộ, trừ trường hợp cơ quan hải quan xử phạt về gian lận, trốn thuế.

g.       Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ không chịu thuế GTGT hướng dẫn tại Điều 4 Thông tư này không được khấu trừ, trừ các trường hợp sau:

  • Thuế GTGT của hàng hóa, dịch vụ mà cơ sở kinh doanh mua vào để sản xuất kinh doanh hàng hóa, dịch vụ cung cấp cho tổ chức, cá nhân nước ngoài, tổ chức quốc tế để viện trợ nhân đạo, viện trợ không hoàn lại hướng dẫn tại khoản 19 Điều 4 Thông tư này được khấu trừ toàn bộ;
  • Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho hoạt động tìm kiếm, thăm dò, phát triển mỏ dầu khí đến ngày khai thác đầu tiên hoặc ngày sản xuất đầu tiên được khấu trừ toàn bộ.

h.     Thuế GTGT đầu vào phát sinh trong kỳ nào được kê khai, khấu trừ khi xác định số thuế phải nộp của kỳ đó, không phân biệt đã xuất dùng hay còn để trong kho.

Trường hợp cơ sở kinh doanh phát hiện số thuế GTGT đầu vào khi kê khai, khấu trừ bị sai sót thì được kê khai, khấu trừ bổ sung trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế.

i.        Số thuế GTGT đầu vào không được khấu trừ, cơ sở kinh doanh được hạch toán vào chi phí để tính thuế thu nhập doanh nghiệp hoặc tính vào nguyên giá của tài sản cố định, trừ số thuế GTGT của hàng hóa, dịch vụ mua vào từng lần có giá trị từ hai mươi triệu đồng trở lên không có chứng từ thanh toán không dùng tiền mặt.

j.        Văn phòng Tổng công ty, tập đoàn không trực tiếp hoạt động kinh doanh và các đơn vị hành chính sự nghiệp trực thuộc như: Bệnh viện, Trạm xá, Nhà nghỉ điều dưỡng, Viện, Trường đào tạo… không phải là người nộp thuế GTGT thì không được khấu trừ hay hoàn thuế GTGT đầu vào của hàng hóa, dịch vụ mua vào phục vụ cho hoạt động của các đơn vị này.

Trường hợp các đơn vị này có hoạt động kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thì phải đăng ký, kê khai nộp thuế GTGT riêng cho các hoạt động này.

k.      Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho các hoạt động cung cấp hàng hóa, dịch vụ không kê khai, tính nộp thuế GTGT hướng dẫn tại Điều 5 Thông tư này (trừ khoản 2, khoản 3 Điều 5) được khấu trừ toàn bộ.

l.         Cơ sở kinh doanh được kê khai, khấu trừ thuế GTGT của hàng hóa, dịch vụ mua vào dưới hình thức ủy quyền cho tổ chức, cá nhân khác mà hóa đơn mang tên tổ chức, cá nhân được ủy quyền bao gồm các trường hợp sau đây:

  • Doanh nghiệp bảo hiểm ủy quyền cho người tham gia bảo hiểm sửa chữa tài sản; chi phí sửa chữa tài sản cùng các vật tư, phụ tùng thay thế có hóa đơn GTGT ghi tên người tham gia bảo hiểm, doanh nghiệp bảo hiểm thực hiện thanh toán cho người tham gia bảo hiểm phí bảo hiểm tương ứng theo hợp đồng bảo hiểm thì doanh nghiệp bảo hiểm được kê khai khấu trừ thuế GTGT tương ứng với phần bồi thường bảo hiểm thanh toán theo hóa đơn GTGT đứng tên người tham gia bảo hiểm; trường hợp phần bồi thường bảo hiểm do doanh nghiệp bảo hiểm thanh toán cho người tham gia bảo hiểm có giá trị từ 20 triệu đồng trở lên thì phải thực hiện thanh toán qua ngân hàng.
  • Trước khi thành lập doanh nghiệp, các sáng lập viên có văn bản ủy quyền cho tổ chức, cá nhân thực hiện chi hộ một số khoản chi phí liên quan đến việc thành lập doanh nghiệp, mua sắm hàng hóa, vật tư thì doanh nghiệp được kê khai, khấu trừ thuế GTGT đầu vào theo hóa đơn GTGT đứng tên tổ chức, cá nhân được ủy quyền và phải thực hiện thanh toán cho tổ chức, cá nhân được ủy quyền qua ngân hàng đối với những hóa đơn có giá trị từ hai mươi triệu đồng trở lên.

m.   Trường hợp cá nhân, tổ chức không kinh doanh có góp vốn bằng tài sản vào công ty trách nhiệm hữu hạn, công ty cổ phần thì chứng từ đối với tài sản góp vốn là biên bản chứng nhận góp vốn, biên bản giao nhận tài sản. Trường hợp tài sản góp vốn là tài sản mới mua, chưa sử dụng, có hóa đơn hợp pháp được hội đồng giao nhận vốn góp chấp nhận thì trị giá vốn góp được xác định theo trị giá ghi trên hóa đơn bao gồm cả thuế GTGT; Bên nhận vốn góp được kê khai khấu trừ thuế GTGT ghi trên hóa đơn mua tài sản của bên góp vốn.

n.      Cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp tính trực tiếp trên giá trị gia tăng khi chuyển sang nộp thuế theo phương pháp khấu trừ thuế được khấu trừ thuế giá trị gia tăng của hàng hóa, dịch vụ mua vào phát sinh kể từ kỳ đầu tiên kê khai, nộp thuế theo phương pháp khấu trừ thuế.

  • Cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế khi chuyển sang nộp thuế theo phương pháp tính trực tiếp trên giá trị gia tăng được tính số thuế giá trị gia tăng của hàng hóa, dịch vụ mua vào phát sinh trong thời gian nộp thuế theo phương pháp khấu trừ thuế mà chưa khấu trừ hết vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp, trừ số thuế giá trị gia tăng của hàng hóa, dịch vụ mua vào phát sinh trong thời gian nộp thuế theo phương pháp khấu trừ thuế được hoàn theo hướng dẫn tại Điều 18 Thông tư này và theo quy định của văn bản quy phạm pháp luật có hiệu lực trước ngày Thông tư này có hiệu lực thi hành.

o.       Cơ sở kinh doanh không được tính khấu trừ thuế GTGT đầu vào đối với trường hợp:

  • Hóa đơn GTGT sử dụng không đúng quy định của pháp luật như: hóa đơn GTGT không ghi thuế GTGT (trừ trường hợp đặc thù được dùng hóa đơn GTGT ghi giá thanh toán là giá đã có thuế GTGT);
  • Hóa đơn không ghi hoặc ghi không đúng một trong các chỉ tiêu như tên, địa chỉ, mã số thuế của người bán nên không xác định được người bán;
  • Hóa đơn không ghi hoặc ghi không đúng một trong các chỉ tiêu như tên, địa chỉ, mã số thuế của người mua nên không xác định được người mua (trừ trường hợp hướng dẫn tại khoản 12 Điều này);
  • Hóa đơn, chứng từ nộp thuế GTGT giả, hóa đơn bị tẩy xóa, hóa đơn khống (không có hàng hóa, dịch vụ kèm theo);
  • Hóa đơn ghi giá trị không đúng giá trị thực tế của hàng hóa, dịch vụ mua, bán hoặc trao đổi.

p.       Các trường hợp đặc thù khác thực hiện theo hướng dẫn riêng của Bộ Tài chính.

2.      Điều kiện khấu trừ thuế GTGT đầu vào.

a.      Có hóa đơn giá trị gia tăng hợp pháp của hàng hóa, dịch vụ mua vào hoặc chứng từ nộp thuế giá trị gia tăng khâu nhập khẩu hoặc chứng từ nộp thuế GTGT thay cho phía nước ngoài theo hướng dẫn của Bộ Tài chính áp dụng đối với các tổ chức nước ngoài không có tư cách pháp nhân Việt Nam và cá nhân nước ngoài kinh doanh hoặc có thu nhập phát sinh tại Việt Nam.

b.      Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ hai mươi triệu đồng trở lên, trừ trường hợp tổng giá trị hàng hóa, dịch vụ mua vào từng lần theo hóa đơn dưới hai mươi triệu đồng theo giá đã có thuế GTGT.
Chứng từ thanh toán không dùng tiền mặt gồm chứng từ thanh toán qua ngân hàng và chứng từ thanh toán không dùng tiền mặt khác

c.      Chứng từ thanh toán qua ngân hàng được hiểu là có chứng từ chứng minh việc chuyển tiền từ tài khoản của bên mua sang tài khoản của bên bán (tài khoản của bên mua và tài khoản của bên bán phải là tài khoản đã đăng ký hoặc thông báo với cơ quan thuế) mở tại các tổ chức cung ứng dịch vụ thanh toán theo các hình thức thanh toán phù hợp với quy định của pháp luật hiện hành như séc, ủy nhiệm chi hoặc lệnh chi, ủy nhiệm thu, nhờ thu, thẻ ngân hàng, thẻ tín dụng, sim điện thoại (ví điện tử) và các hình thức thanh toán khác theo quy định (bao gồm cả trường hợp bên mua thanh toán từ tài khoản của bên mua sang tài khoản bên bán mang tên chủ doanh nghiệp tư nhân hoặc bên mua thanh toán từ tài khoản của bên mua mang tên chủ doanh nghiệp tư nhân sang tài khoản bên bán nếu tài khoản này đã được đăng ký giao dịch với cơ quan thuế).

i.        Các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán hoặc chứng từ thanh toán theo các hình thức không phù hợp với quy định của pháp luật hiện hành không đủ điều kiện để được khấu trừ, hoàn thuế GTGT đối với hàng hóa, dịch vụ mua vào từ hai mươi triệu đồng trở lên.

ii.     Hàng hóa, dịch vụ mua vào từng lần theo hóa đơn từ hai mươi triệu đồng trở lên theo giá đã có thuế GTGT nếu không có chứng từ thanh toán qua ngân hàng thì không được khấu trừ. Đối với những hóa đơn này, cơ sở kinh doanh kê khai vào mục hàng hóa, dịch vụ không đủ điều kiện khấu trừ trong bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào.

iii.   Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ hai mươi triệu đồng trở lên, cơ sở kinh doanh căn cứ vào hợp đồng mua hàng hóa, dịch vụ bằng văn bản, hóa đơn giá trị gia tăng và chứng từ thanh toán qua ngân hàng của hàng hóa, dịch vụ mua trả chậm, trả góp để kê khai, khấu trừ thuế GTGT đầu vào, đồng thời ghi rõ thời hạn thanh toán vào phần ghi chú trên bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào. Trường hợp chưa có chứng từ thanh toán qua ngân hàng do chưa đến thời điểm thanh toán theo hợp đồng hoặc trước ngày 31 tháng 12 hàng năm đối với trường hợp thời điểm thanh toán theo hợp đồng sớm hơn ngày 31 tháng 12, cơ sở kinh doanh vẫn được kê khai, khấu trừ thuế GTGT đầu vào.

·        Đến thời điểm thanh toán theo hợp đồng hoặc đến ngày 31 tháng 12 hàng năm đối với trường hợp thời điểm thanh toán theo hợp đồng sớm hơn ngày 31 tháng 12, nếu không có chứng từ thanh toán qua ngân hàng thì không được khấu trừ thuế GTGT đầu vào, cơ sở kinh doanh phải kê khai, điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ của giá trị hàng hóa không có chứng từ thanh toán qua ngân hàng. Sau khi cơ sở kinh doanh đã điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ tương ứng với giá trị hàng hóa, dịch vụ mua vào không có chứng từ thanh toán qua ngân hàng, cơ sở kinh doanh mới có được chứng từ chứng minh việc thanh toán qua ngân hàng thì cơ sở kinh doanh được khai bổ sung.

·        Trường hợp đã quá hạn thanh toán chậm trả theo quy định trong hợp đồng hoặc đến ngày 31 tháng 12 hàng năm, cơ sở kinh doanh không thực hiện điều chỉnh giảm theo quy định nhưng trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra tại trụ sở, cơ sở kinh doanh có đầy đủ chứng từ chứng minh đã thanh toán qua ngân hàng thì nếu việc không điều chỉnh giảm không dẫn đến thiếu số thuế phải nộp hoặc tăng số thuế được hoàn thì cơ sở kinh doanh bị xử phạt vi phạm về thủ tục thuế, nếu việc không điều chỉnh giảm dẫn đến thiếu số thuế phải nộp hoặc tăng số thuế được hoàn thì cơ sở kinh doanh bị truy thu, truy hoàn và xử phạt theo quy định của Luật Quản lý thuế.

·        Trường hợp cơ quan thuế công bố quyết định kiểm tra, thanh tra tại trụ sở và có quyết định xử lý không chấp nhận cho khấu trừ thuế đối với các hóa đơn GTGT không có chứng từ thanh toán qua ngân hàng, sau khi có quyết định xử lý của cơ quan thuế cơ sở kinh doanh mới có chứng từ thanh toán qua ngân hàng thì:

+       Đối với các hóa đơn GTGT cơ sở kinh doanh đã điều chỉnh giảm trước khi cơ quan thuế đến thanh tra, kiểm tra thì cơ sở kinh doanh được khai bổ sung thuế GTGT.

+       Đối với các hóa đơn GTGT cơ sở kinh doanh đã không điều chỉnh giảm trước khi cơ quan thuế đến thanh tra, kiểm tra thì cơ sở kinh doanh được khai bổ sung nếu có chứng từ thanh toán qua ngân hàng trong thời hạn 6 tháng kể từ tháng có Quyết định xử lý của cơ quan thuế.

d.      Các trường hợp thanh toán không dùng tiền mặt khác để khấu trừ thuế GTGT đầu vào gồm:

o   Trường hợp hàng hóa, dịch vụ mua vào theo phương thức thanh toán bù trừ giữa giá trị hàng hóa, dịch vụ mua vào với giá trị hàng hóa, dịch vụ bán ra, vay mượn hàng mà phương thức thanh toán này được quy định cụ thể trong hợp đồng thì phải có biên bản đối chiếu số liệu và xác nhận giữa hai bên về việc thanh toán bù trừ giữa hàng hóa, dịch vụ mua vào với hàng hóa, dịch vụ bán ra, vay mượn hàng. Trường hợp bù trừ công nợ qua bên thứ ba phải có biên bản bù trừ công nợ của ba (3) bên làm căn cứ khấu trừ thuế.

o   Trường hợp hàng hóa, dịch vụ mua vào theo phương thức bù trừ công nợ như vay, mượn tiền; cấn trừ công nợ qua người thứ ba mà phương thức thanh toán này được quy định cụ thể trong hợp đồng thì phải có hợp đồng vay, mượn tiền dưới hình thức văn bản được lập trước đó và có chứng từ chuyển tiền từ tài khoản của bên cho vay sang tài khoản của bên đi vay đối với khoản vay bằng tiền bao gồm cả trường hợp bù trừ giữa giá trị hàng hóa, dịch vụ mua vào với khoản tiền mà người bán hỗ trợ cho người mua, hoặc nhờ người mua chi hộ.

o   Trường hợp hàng hóa, dịch vụ mua vào được thanh toán ủy quyền qua bên thứ ba thanh toán qua ngân hàng (bao gồm cả trường hợp bên bán yêu cầu bên mua thanh toán tiền qua ngân hàng cho bên thứ ba do bên bán chỉ định) thì việc thanh toán theo ủy quyền hoặc thanh toán cho bên thứ ba theo chỉ định của bên bán phải được quy định cụ thể trong hợp đồng dưới hình thức văn bản và bên thứ ba là một pháp nhân hoặc thể nhân đang hoạt động theo quy định của pháp luật.
Trường hợp sau khi thực hiện các hình thức thanh toán nêu trên mà phần giá trị còn lại được thanh toán bằng tiền có giá trị từ 20 triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán qua ngân hàng. Khi kê khai hóa đơn thuế GTGT đầu vào, cơ sở kinh doanh ghi rõ phương thức thanh toán được quy định cụ thể trong hợp đồng vào phần ghi chú trên bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào.

o   Trường hợp hàng hóa, dịch vụ mua vào được thanh toán qua ngân hàng vào tài khoản của bên thứ ba mở tại Kho bạc Nhà nước để thực hiện cưỡng chế bằng biện pháp thu tiền, tài sản do tổ chức, cá nhân khác đang nắm giữ (theo Quyết định của cơ quan nhà nước có thẩm quyền) thì cũng được khấu trừ thuế GTGT đầu vào.

e.       Trường hợp mua hàng hóa, dịch vụ của một nhà cung cấp có giá trị dưới hai mươi triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ hai mươi triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán qua ngân hàng. Nhà cung cấp là người nộp thuế có mã số thuế, trực tiếp khai và nộp thuế GTGT.

V. Kết luận

Trên đây là bài viết cung cấp toàn bộ những thông tin pháp lý liên quan đến Các trường hợp không phải kê khai và tính nộp thuế GTGT. Thông qua bài viết, các bạn có thể hiểu rõ được đối tượng không phải kê khai và tính nộp thuế GTGT gồm những ai đối với từng trường hợp. Uy Danh hy vọng rằng bài viết này sẽ giúp ích cho bạn trong quá trình kê khai thuế GTGT.

VI. Thông tin liên hệ

Để được tìm hiểu thêm những thông tin về Dịch vụ kế toán và Dịch vụ thành lập doanh nghiệp hãy liên hệ ngay đến Uy danh để được tư vấn miễn phí, hỗ trợ và giải quyết những vấn đề của khách hàng một cách nhanh chóng – chính xác và tiết kiệm thời gian. Uy Danh – Sự lựa chọn hàng đầu của các doanh nghiệp!

CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH

Địa chỉ: 45D, Đường D5, Phường 25, Bình Thạnh, Hồ Chí Minh

Hotline: 0968.55.57.59 Website: uydanh.vn – info@uydanh.vn

The post CÁC TRƯỜNG HỢP KHÔNG PHẢI KÊ KHAI VÀ TÍNH NỘP THUẾ GTGT appeared first on .


Nguồn https://uydanh.vn/cac-truong-hop-khong-phai-ke-khai-va-tinh-nop-thue-gtgt
CÁC KHOẢN THU NHẬP KHÔNG TÍNH THUẾ THU NHẬP CÁ NHÂN

Thuế thu nhập cá nhân là khoản tiền mà người có thu nhập phải trích nộp một phần tiền lương hoặc từ các nguồn thu nhập khác vào ngân sách nhà nước. Bên cạnh các khoản thu nhập mà cá nhân phải chịu thuế còn có các khoản thu được miễn thuế.

 Bài viết dưới đây của TAX UY DANH sẽ cung cấp những điều cần thiết đó cho người lao động để bảo vệ quyền lợi của bản thân.

I. CƠ SỞ PHÁP LÝ

  • Theo điểm b khoản 2 điều 2 thông tư 111/2013/TT-BTC (Bộ Tài chính ban hành ngày 15/08/2013)
  • Theo khoản 3 điều 11 thông tư 92/2015/TT-BTC (Bộ Tài chính ban hành ngày 15/6/2015)
  • Theo tiết đ.3 điều 2 thông tư 111/2013/TT-BTC (Bộ Tài chính ban hành ngày 15/08/2013)

II. CÁC KHOẢN THU NHẬP KHÔNG TÍNH THUẾ TNCN

1.     Các khoản phụ cấp, trợ cấp sau

  • Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định của pháp luật về ưu đãi người có công.
    • Trợ cấp hàng tháng, trợ cấp một lần đối với các đối tượng tham gia kháng chiến, bảo vệ tổ quốc, làm nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ.
    • Phụ cấp quốc phòng, an ninh; các khoản trợ cấp đối với lực lượng vũ trang.
    • Phụ cấp độc hại, nguy hiểm đối với những ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm.
    • Phụ cấp thu hút, phụ cấp khu vực.
    • Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, mức hưởng chế độ thai sản, mức hưởng dưỡng sức, phục hồi sức khoẻ sau thai sản, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng, trợ cấp thôi việc, trợ cấp mất việc làm, trợ cấp thất nghiệp và các khoản trợ cấp khác theo quy định của Bộ luật Lao động và Luật Bảo hiểm xã hội.
    • Trợ cấp đối với các đối tượng được bảo trợ xã hội theo quy định của pháp luật.
    • Phụ cấp phục vụ đối với lãnh đạo cấp cao.
    • Trợ cấp một lần đối với cá nhân khi chuyển công tác đến vùng có điều kiện kinh tế xã hội đặc biệt khó khăn, hỗ trợ một lần đối với cán bộ công chức làm công tác về chủ quyền biển đảo theo quy định của pháp luật. Trợ cấp chuyển vùng một lần đối với người nước ngoài đến cư trú tại Việt Nam, người Việt Nam đi làm việc ở nước ngoài, người Việt Nam cư trú dài hạn ở nước ngoài về Việt Nam làm việc.
    • Phụ cấp đối với nhân viên y tế thôn, bản.
    • Phụ cấp đặc thù ngành nghề.
  • Các khoản phụ cấp, trợ cấp và mức phụ cấp, trợ cấp không tính vào thu nhập chịu thuế phải được cơ quan Nhà nước có thẩm quyền quy định.
  • Trường hợp khoản phụ cấp, trợ cấp nhận được cao hơn mức phụ cấp, trợ cấp theo hướng dẫn nêu trên thì phần vượt phải tính vào thu nhập chịu thuế.
  • Riêng trợ cấp chuyển vùng một lần đối với người nước ngoài đến cư trú tại Việt Nam, người Việt Nam đi làm việc ở nước ngoài được trừ theo mức ghi tại Hợp đồng lao động hoặc thỏa ước lao động tập thể.

2.     Bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm

(Theo khoản 3 điều 11 thông tư 92/2015/TT-BTC)

  • Trường hợp người sử dụng lao động mua cho người lao động sản phẩm bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm (kể cả trường hợp mua bảo hiểm của các doanh nghiệp bảo hiểm không thành lập và hoạt động theo pháp luật Việt Nam được phép bán bảo hiểm tại Việt Nam) thì khoản tiền phí mua sản phẩm bảo hiểm này không tính vào thu nhập chịu thuế thu nhập cá nhân của người lao động.
  • Bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm gồm các sản phẩm bảo hiểm như: bảo hiểm sức khoẻ, bảo hiểm tử kỳ (không bao gồm sản phẩm bảo hiểm tử kỳ có hoàn phí), … mà người tham gia bảo hiểm không nhận được tiền phí tích lũy từ việc tham gia bảo hiểm, ngoài khoản tiền bảo hiểm hoặc bồi thường theo thoả thuận tại hợp đồng bảo hiểm do doanh nghiệp bảo hiểm trả.

3. Phí hội viên và các khoản chi dịch vụ khác phục vụ cho cá nhân theo yêu cầu như: chăm sóc sức khoẻ, vui chơi, thể thao, giải trí, thẩm mỹ, cụ thể như sau:

(Theo tiết đ.3 điều 2 thông tư 111/2013/TT-BTC)

  • Khoản phí hội viên (như thẻ hội viên sân gôn, sân quần vợt, thẻ sinh hoạt câu lạc bộ văn hóa nghệ thuật, thể dục thể thao…) được sử dụng chung, không ghi tên cá nhân hoặc nhóm cá nhân sử dụng
  • Khoản chi dịch vụ khác phục vụ cho cá nhân trong hoạt động chăm sóc sức khoẻ, vui chơi, giải trí thẩm mỹ… không ghi tên cá nhân được hưởng mà chi chung cho tập thể người lao động

4. Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục

Đối với người lao động làm việc trong các tổ chức kinh doanh, các văn phòng đại diện: mức khoán chi áp dụng phù hợp với mức xác định thu nhập chịu thuế thu nhập doanh nghiệp theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp. Cụ thể:

  1. Chi trang phục:
  2. Trang phục bằng hiện vật: có hóa đơn chứng từ
  3. Trang phục bằng tiền: không vượt quá 5 triệu đồng/năm
  • Công tác phí:
  • Trường hợp công ty có khoán tiền đi lại, tiền ở, phụ cấp cho người lao động đi công tác và thực hiện đúng theo quy chế tài chính hoặc quy chế nội bộ của công ty thì được tính vào chi phí được trừ khoản chi khoán tiền đi lại, tiền ở, tiền phụ cấp.
  • Nếu quy chế tài chính, quy chế nội bộ của công ty quy định rõ thì số khoán chi này không tính vào thu nhập chịu thuế của người lao động.
  • Điện thoại:
  • Hiện nay Luật Thuế thu nhập doanh nghiệp công ty không quy định rõ, do vậy sẽ thực hiện theo các quy định của công ty (ghi trong hợp đồng lao động, quy chế tài chính…)

5. Khoản chi về phương tiện đưa đón

Đối với khoản chi về phương tiện phục vụ đưa đón người lao động từ nơi ở đến nơi làm việc và ngược lại thì không tính vào thu nhập chịu thuế của người lao động

6. Khoản chi đào tạo nâng cao trình độ, tay nghề

Đối với khoản chi trả hộ tiền đào tạo nâng cao trình độ, tay nghề cho người lao động phù hợp với công việc chuyên môn, nghiệp vụ của người lao động hoặc theo kế hoạch của đơn vị sử dụng lao động thì không tính vào thu nhập của người lao động

7. Các khoản tiền thưởng sau

  • Tiền thưởng kèm theo các danh hiệu được Nhà nước phong tặng, bao gồm cả tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua, khen thưởng
    • Tiền thưởng kèm theo giải thưởng quốc gia, giải thưởng quốc tế được Nhà nước Việt Nam thừa nhận.
    • Tiền thưởng về cải tiến kỹ thuật, sáng chế, phát minh được cơ quan Nhà nước có thẩm quyền công nhận.
    • Tiền thưởng về việc phát hiện, khai báo hành vi vi phạm pháp luật với cơ quan Nhà nước có thẩm quyền.

8. Không tính vào thu nhập chịu thuế các khoản sau

  • Khoản hỗ trợ của người sử dụng lao động cho việc khám chữa bệnh hiểm nghèo cho bản thân người lao động và thân nhân của người lao động.
    • Thân nhân của người lao động trong trường hợp này bao gồm: con đẻ, con nuôi hợp pháp, con ngoài giá thú, con riêng của vợ hoặc chồng; vợ hoặc chồng; cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi hợp pháp.
    • Mức hỗ trợ không tính vào thu nhập chịu thuế là số tiền thực tế chi trả theo chứng từ trả tiền viện phí nhưng tối đa không quá số tiền trả viện phí của người lao động và thân nhân người lao động sau khi đã trừ số tiền chi trả của tổ chức bảo hiểm.
    • Các khoản nhận được ngoài tiền lương, tiền công do tham gia ý kiến, thẩm định, thẩm tra các văn bản pháp luật, Nghị quyết, các báo cáo chính trị; tham gia các đoàn kiểm tra giám sát; tiếp cử tri, tiếp công dân; trang phục và các công việc khác có liên quan đến phục vụ trực tiếp hoạt động của Văn phòng Quốc hội, Hội đồng dân tộc và các Ủy ban của Quốc hội, các Đoàn đại biểu Quốc hội; Văn phòng Trung ương và các Ban của Đảng; Văn phòng Thành ủy, Tỉnh ủy và các Ban của Thành uỷ, Tỉnh ủy.
    • Khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động tổ chức bữa ăn giữa, ăn trưa ca cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn, cấp phiếu ăn. Trường hợp người sử dụng lao động không tổ chức bữa ăn giữa ca, ăn trưa mà chi tiền cho người lao động thì không tính vào thu nhập chịu thuế của cá nhân nếu mức chi phù hợp với hướng dẫn của Bộ Lao động – Thương binh và Xã hội. Trường hợp mức chi cao hơn mức hướng dẫn của Bộ Lao động – Thương binh và Xã hội thì phần chi vượt mức phải tính vào thu nhập chịu thuế của cá nhân.
  • Khoản tiền mua vé máy bay khứ hồi do người sử dụng lao động trả hộ (hoặc thanh toán) cho người lao động là người nước ngoài làm việc tại Việt Nam, người lao động là người Việt Nam làm việc ở nước ngoài về phép mỗi năm một lần. Căn cứ xác định khoản tiền mua vé máy bay là hợp đồng lao động và khoản tiền thanh toán vé máy bay từ Việt Nam đến quốc gia người nước ngoài mang quốc tịch hoặc quốc gia nơi gia đình người nước ngoài sinh sống và ngược lại; khoản tiền thanh toán vé máy bay từ quốc gia nơi người Việt Nam đang làm việc về Việt Nam và ngược lại.
  • Khoản tiền học phí cho con của người lao động nước ngoài làm việc tại Việt Nam học tại Việt Nam, con của người lao động Việt Nam đang làm việc ở nước ngoài học tại nước ngoài theo bậc học từ mầm non đến trung học phổ thông do người sử dụng lao động trả hộ.
  • Các khoản thu nhập cá nhân nhận được từ các Hội, tổ chức tài trợ không phải tính vào thu nhập chịu thuế thu nhập cá nhân nếu cá nhân nhận tài trợ là thành viên của Hội, của tổ chức; kinh phí tài trợ được sử dụng từ nguồn kinh phí Nhà nước hoặc được quản lý theo quy định của Nhà nước; việc sáng tác các tác phẩm văn học nghệ thuật, công trình nghiên cứu khoa học… thực hiện nhiệm vụ chính trị của Nhà nước hay theo chương trình hoạt động phù hợp với Điều lệ của Hội, tổ chức đó.
  • Các khoản thanh toán mà người sử dụng lao động trả để phục vụ việc điều động, luân chuyển người lao động là người nước ngoài làm việc tại Việt Nam theo quy định tại hợp đồng lao động, tuân thủ lịch lao động chuẩn theo thông lệ quốc tế của một số ngành như dầu khí, khai khoáng. Căn cứ xác định là hợp đồng lao động và khoản tiền thanh toán vé máy bay từ Việt Nam đến quốc gia nơi người nước ngoài cư trú và ngược lại.

Ví dụ: Ông X là người nước ngoài được nhà thầu dầu khí Y điều chuyển đến làm việc tại giàn khoan trên thềm lục địa Việt Nam. Theo quy định tại hợp đồng lao động, chu kỳ làm việc của ông X tại giàn khoan là 28 ngày liên tục, sau đó được nghỉ 28 ngày. Nhà thầu Y thanh toán cho ông X các khoản tiền vé máy bay từ nước ngoài đến Việt Nam và ngược lại mỗi lần đổi ca, chi phí cung cấp trực thăng đưa đón ông X chặng từ đất liền Việt Nam ra giàn khoan và ngược lại, chi phí lưu trú trong trường hợp ông X chờ chuyến bay trực thăng đưa ra giàn khoan làm việc thì không tính các khoản tiền này vào thu nhập chịu thuế thu nhập cá nhân của ông X.

  • Khoản tiền nhận được do tổ chức, cá nhân trả thu nhập chi đám hiếu, hỉ cho bản thân và gia đình người lao động theo quy định chung của tổ chức, cá nhân trả thu nhập và phù hợp với mức xác định thu nhập chịu thuế thu nhập doanh nghiệp theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp.

III. KẾT LUẬN

Đã nhiều doanh nghiệp ủy quyền quyết toán thuế thu nhập cá nhân thay cho người lao động nhưng vẫn không xác định được: các khoản phụ cấp, trợ cấp nào phải chịu thuế, khoản nào thì không phải chịu thuế. Bài viết này đã bao gồm các khoản thu nhập, trợ cấp không chịu phí:

  1. Các khoản phụ cấp, trợ cấp
  2. Bảo hiểm không bắt buộc và không có tích lũy về phí bảo hiểm
  3. Phí hội viên và các khoản chi dịch vụ khác phục vụ cho cá nhân theo yêu
  4. Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục
  5. Khoản chi về phương tiện đưa đón
  6. Khoản chi đào tạo nâng cao trình độ, tay nghề
  7. Các khoản tiền thưởng
  8. Không tính vào thu nhập chịu thuế các khoản

IV. THÔNG TIN LIÊN HỆ

Công ty TNHH Dịch vụ và Tư vấn Tax Uy Danh đã thông tin chi tiết các khoản thu nhập không tính thuế. Hy vọng với thông tin trên sẽ giúp ích cho đọc giả cũng như khách hàng của công ty. Nếu còn vấn đề gì cần được giải đáp quý khách hãy liên hệ với Tax Uy Danh trên website bằng cách bình luận bên dưới bài viết hoặc liên hệ hotline để được tư vấn MIỄN PHÍ và hỗ trợ một cách tốt nhất.

CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH

Mã số thuế: 0315.367.844             Hotline: 0968.55.57.59

Địa chỉ: 45D Đường D5, Phường 25, Bình Thạnh, Hồ Chí Minh

Website: uydanh.vn                        Email: info@uydanh.vn

The post CÁC KHOẢN THU NHẬP KHÔNG TÍNH THUẾ THU NHẬP CÁ NHÂN appeared first on .


Nguồn https://uydanh.vn/cac-khoan-thu-nhap-khong-tinh-thue-thu-nhap-ca-nhan

CÁC KHOẢN GIẢM TRỪ DOANH THU

Các khoản chiết khấu bán hàng được coi như một khoản chi phí làm giảm lợi nhuận của doanh nghiệp. Thông tư 200/2014/TT-BTC các tài khoản 531, 532, 521 giờ gộp chung thành tài khoản 521 thành các khoản giảm trừ doanh thu. Vậy để có thể hiểu các khoản giảm trừ doanh thu là gì và bao gồm những mục nào mời bạn cùng Công Ty Tax Uy Danh tìm hiểu nhé!

I. CƠ SỞ PHÁP LÝ

Thông tư 200/2014/TT-BTC của Bộ tài chính ban hành ngày 22/12/2014,  có hiệu lực áp dụng sau 45 ngày kể từ ngày ký và áp dụng cho năm tài chính bắt đầu hoặc sau ngày 1/1/2015.

II. KHÁI NIỆM GIẢM TRỪ DOANH THU VÀ THÔNG TIN VỀ TÀI KHOẢN PHẢN ÁNH

1.     Giảm trừ doanh thu là gì?

  • Các khoản giảm trừ doanh thu là những khoản phát sinh được điều chỉnh làm giảm doanh thu bán hàng hoá, sản phẩm và cung ứng dịch vụ của doanh nghiệp trong kỳ kế toán. Bao gồm: chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.

2.     Tài khoản phản ánh

  • Kế toán sử dụng tài khoản 521: “các khoản giảm trừ doanh thu” để hạch toán các khoản nêu trên. Cụ thể:
  • Chiết khấu thương mại: TK 5211
  • Giảm giá hàng bán: TK 5213
  • Hàng bán bị trả lại: TK 5212
Bên nợ Bên có
– Số chiết khấu thương mại đã chấp nhận thanh toán cho khách hàng; – Số giảm giá hàng bán đã chấp thuận cho người mua hàng; – Doanh thu của hàng bán bị trả lại, đã trả lại tiền cho người mua hoặc tính trừ vào khoản phải thu khách hàng về số sản phẩm, hàng hóa đã bán Cuối kỳ kế toán, kết chuyển toàn bộ số chiết khấu thương mại, giảm giá hàng bán, doanh thu của hàng bán bị trả lại sang tài khoản 511 “Doanh thu bán hàng và cung cấp dịch vụ” để xác định doanh thu thuần của kỳ báo cáo.
             Tài khoản 521 – Các khoản giảm trừ doanh thu không có số dư cuối kỳ.  

III.        CÁCH ĐIỀU CHỈNH GIẢM TRỪ VÀ HẠCH TOÁN GIẢM TRỪ CÁC KHOẢN DOANH THU

1.     Việc điều chỉnh giảm doanh thu thực hiện như thế nào?

  •  Khoản chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại phát sinh cùng kỳ tiêu thụ sản phẩm, hàng hóa dịch vụ được điều chỉnh giảm doanh thu của kỳ phát sinh;
  • Trường hợp sản phẩm, hàng hoá, dịch vụ đã tiêu thụ từ các kỳ trước, đến kỳ sau mới phát sinh chiết khấu thương mại, giảm giá hàng bán hoặc hàng bán bị trả lại thì doanh nghiệp được ghi giảm doanh thu theo nguyên tắc:
  • Nếu sản phẩm, hàng hoá, dịch vụ đã tiêu thụ từ các kỳ trước, đến kỳ sau phải giảm giá, phải chiết khấu thương mại, bị trả lại nhưng phát sinh trước thời điểm phát hành Báo cáo tài chính, kế toán phải coi đây là một sự kiện cần điều chỉnh phát sinh sau ngày lập Bảng cân đối kế toán và ghi giảm doanh thu, trên Báo cáo tài chính của kỳ lập báo cáo (kỳ trước).
  • Trường hợp sản phẩm, hàng hoá, dịch vụ phải giảm giá, phải chiết khấu thương mại, bị trả lại sau thời điểm phát hành Báo cáo tài chính thì doanh nghiệp ghi giảm doanh thu của kỳ phát sinh (kỳ sau).

2.     Cách hạch toán các khoản giảm trừ doanh thu

a)      Chiết khấu thương mại, giảm giá hàng bán thực tế trong kỳ

Tài khoản 5211 – Chiết khấu thương mại: Tài khoản này dùng để phản ánh khoản chiết khấu thương mại cho người mua do khách hàng mua hàng với khối lượng lớn nhưng chưa được phản ánh trên hóa đơn khi bán sản phẩm hàng hóa, cung cấp dịch vụ trong kỳ

Hạch toán:

  • Trường hợp sản phẩm, hàng hoá đã bán phải giảm giá, chiết khấu thương mại cho người mua thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ, và doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ, ghi:

Nợ TK 521 – Các khoản giảm trừ doanh thu (5211, 5213)

Nợ TK 3331 – Thuế GTGT phải nộp (thuế GTGT đầu ra được giảm)

Có các TK 111, 112, 131, …

  • Trường hợp sản phẩm, hàng hoá đã bán phải giảm giá, chiết khấu thương mại cho người mua không thuộc đối tượng chịu thuế GTGT hoặc thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp thì khoản giảm giá hàng bán cho người mua, ghi:

Nợ TK 521 – Các khoản giảm trừ doanh thu (5211, 5213)

Có các TK 111, 112, 131, …

b)     Hàng bán bị trả lại

Hạch toán:

  • Khi doanh nghiệp nhận lại sản phẩm, hàng hóa bị trả lại, kế toán phản ánh giá vốn của hàng bán bị trả lại:
  • Trường hợp doanh nghiệp kế toán hàng tồn kho theo phương pháp kê khai thường xuyên, ghi:

Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang

Nợ TK 155 – Thành phẩm

Nợ TK 156 – Hàng hóa

Có TK 632 – Giá vốn hàng bán.

  • Trường hợp doanh nghiệp hạch toán hàng tồn kho theo phương pháp kiểm kê định kỳ, ghi:

Nợ TK 611 – Mua hàng (đối với hàng hóa)

Nợ TK 631 – Giá thành sản xuất (đối với sản phẩm)

Có TK 632 – Giá vốn hàng bán.

  • Thanh toán với người mua hàng về số tiền của hàng bán bị trả lại:
  • Đối với sản phẩm, hàng hóa thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ và doanh nghiệp nộp thuế GTGT tính theo phương pháp khấu trừ, ghi:

Nợ TK 5212 – Hàng bán bị trả lại (giá bán chưa có thuế GTGT)

Nợ TK 3331- Thuế GTGT phải nộp (33311) (thuế GTGT hàng bị trả lại)

Có các TK 111, 112, 131, …

  • Đối với sản phẩm, hàng hóa không thuộc đối tượng chịu thuế GTGT hoặc thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp, số tiền thanh toán với người mua về hàng bán bị trả lại, ghi:

Nợ TK 5212 – Hàng bán bị trả lại

Có các TK 111, 112, 131, …

  • Các chi phí phát sinh liên quan đến hàng bán bị trả lại (nếu có), ghi:

Nợ TK 641 – Chi phí bán hàng

Có các TK 111, 112, 141, 334, …

c)      Kết chuyển cuối kỳ

  • Cuối kỳ kế toán, kết chuyển tổng số giảm trừ doanh thu phát sinh trong kỳ sang tài khoản 511 – “Doanh thu bán hàng và cung cấp dịch vụ”, ghi:

Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ

Có TK 521 – Các khoản giảm trừ doanh thu.

IV.          TỔNG KẾT

   Như vậy, các khoản giảm trừ doanh thu ảnh hưởng phần lớn đến doanh thu của doanh nghiệp. Kế toán phải theo dõi chi tiết các khoản chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại cũng như chi tiết cho từng khách hàng và từng loại như hàng hoá, thành phẩm hay cung cấp dịch vụ.

– Các khoản CKTM, GGHB, HBBTL nói trên nếu phát sinh cùng kỳ tiêu thụ hàng hoá, thành phẩm,…thì được điều chỉnh làm giảm doanh thu của kỳ phát sinh.

– Trong trường hợp tiêu thụ hàng hoá, thành phẩm,…từ các kỳ trước, đến kỳ sau mới phát sinh các khoản CKTM, GGHB, HBBTL nhưng trước thời điểm phát hành BCTC thì kế toán ghi giảm doanh thu trên BCTC của kỳ trước và ngược lại nếu phát sinh sau thời điểm phát hành BCTC thì kế toán ghi giảm doanh thu trên BCTC của kỳ sau tức là kỳ phát sinh các khoản nêu trên.

V.             THÔNG TIN LIÊN HỆ

Hy vọng rằng bài viết đã mang lại những kiến thức hữu ích cho công việc kinh doanh của bạn. Mọi chi tiết thắc mắc xin vui lòng liên hệ với chúng tôi để được hỗ trợ tốt nhất. Đội ngũ chuyên nghiệp và giàu kinh nghiệm chắc chắn sẽ đem lại cho bạn sự hài lòng nhất!

CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH

Mã số thuế: 0315.367.844             Hotline: 0968.55.57.59

Địa chỉ: 45D Đường D5, Phường 25, Bình Thạnh, Hồ Chí Minh

Website: uydanh.vn                        Email: info@uydanh.vn

Điện thoại: 0968.55.57.59

 Webside: uydanh.vn

Email: info@uydanh.vn

The post CÁC KHOẢN GIẢM TRỪ DOANH THU appeared first on .


Nguồn https://uydanh.vn/cac-khoan-giam-tru-doanh-thu-2