Chính sách thuế TNCN và thuế TNDN đối với tiền lương cá nhân tổ chức là chủ công ty TNHH?
1. Thuế thu nhập doanh nghiệp
Theo Tiết d, Điểm 2.6, Khoản 2, Điều 4 Thông tư 96/2015/TT-BTC:
“Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
…
d) Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty trách nhiệm hữu hạn một thành viên (do một cá nhân làm chủ); thù lao trả cho các sáng lập viên, thành viên của hội đồng thành viên, hội đồng quản trị mà những người này không trực tiếp tham gia điều hành sản xuất, kinh doanh.”
Ngoài ra, tham khảo thêm Công văn 727/TCT-CS ngày 03/03/2015 của Tổng cục thuế:
“Căn cứ đặc thù của Doanh nghiệp tư nhân và Công ty TNHH một thành viên được thành lập theo quy định của Luật Doanh nghiệp thì khoản chi tiền lương, tiền công của chủ Doanh nghiệp tư nhân, chủ Công ty TNHH một thành viên (do một cá nhân làm chủ), (không phân biệt có hay không tham gia trực tiếp điều hành sản xuất, kinh doanh) đều thuộc khoán chi phí quy định tại tiết d, điểm 2.5, khoản 2, Điều 6 Thông tư số 78/2014/TT-BTC nêu trên.”
Như vậy:
Tiền lương, tiền công của chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ), (không phân biệt có hay không tham gia trực tiếp điều hành sản xuất, kinh doanh) sẽ không được đưa vào chi phí được trừ khi tính thuế TNDN.
2. Thuế thu nhập cá nhân
Theo hướng dẫn tại Khoản 2, Điều 2, Thông tư số 111/2013/TT-BTC thì:
“ Điều 2. Các khoản thu nhập chịu thuế
…
2. Thu nhập từ tiền lương, tiền công
Thu nhập từ tiền lương, tiền công là thu nhập người lao động nhận được từ người sử dụng lao động”
Theo quy định nêu trên, thu nhập từ tiền lương, tiền công của người lao động là thu nhập chịu thuế TNCN. Vấn đề đặt ra là chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ) có phải là người lao động không? Thu nhập mà doanh nghiệp trả cho họ có phải là thu nhập từ tiền lương, tiền công không?
Trường hợp 1: Chủ công ty TNHH MTV (do một cá nhân làm chủ) là người lao động.
Trường hợp chủ công ty TNHH MTV (do một cá nhân làm chủ) không phải là người đại diện theo pháp luật hay giám đốc mà ký hợp đồng lao động làm việc tại công ty và nhận lương đối với công việc đó thì họ là người lao động và chịu thuế TNCN từ tiền lương, tiền công.là khoản tiền lương, tiền công
Trường hợp 2: Chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ) không phải là người lao động.
Trường hợp chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ) là người đại diện theo pháp luật và có thể đồng thời là giám đốc công ty thì họ không phải là người lao động.
Vì vậy, khoản tiền của chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ) nhận được do chính bản thân chi trả không phải là thu nhập từ tiền lương, tiền công và không chịu thuế TNCN từ tiền lương, tiền công.
Theo hướng dẫn tại Khoản 3, Điều 2, Thông tư số 111/2013/TT-BTC được sửa đổi bởi Khoản 6 Điều 11 Thông tư 92/2015/TT-BTC thì:
“c) Lợi tức nhận được do tham gia góp vốn vào công ty trách nhiệm hữu hạn, công ty hợp danh, hợp tác xã, liên doanh, hợp đồng hợp tác kinh doanh và các hình thức kinh doanh khác theo quy định của Luật Doanh nghiệp và Luật Hợp tác xã; lợi tức nhận được do tham gia góp vốn thành lập tổ chức tín dụng theo quy định của Luật các tổ chức tín dụng; góp vốn vào Quỹ đầu tư chứng khoán và quỹ đầu tư khác được thành lập và hoạt động theo quy định của pháp luật.
Không tính vào thu nhập chịu thuế từ đầu tư vốn đối với lợi tức của doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.”
Theo quy định nêu trên thì khoản thu nhập mà chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ) nhận được sau khi nộp thuế TNDN theo quy định là khoản thu nhập từ đầu tư vốn.
Chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ) không phải nộp thuế thu nhập cá nhân đối với phần thu nhập còn lại sau khi doanh nghiệp đã nộp thuế thu nhập doanh nghiệp.
Tuy nhiên, chủ DNTN, chủ công ty TNHH MTV (do một cá nhân làm chủ) phải nộp thuế thu nhập cá nhân đối với các khoản thu nhập khác không liên quan đến hoạt động của doanh nghiệp tư nhân như: thu nhập từ trúng thưởng, thu nhập từ thừa kế, quà tặng…
Căn cứ pháp lý:
– Bộ Luật lao động 2012.
– Thông tư 96/2015/TT-BTC.
– Thông tư số 111/2013/TT-BTC.
– Thông tư 92/2015/TT-BTC.
Tham khảo các công văn:
– Công văn 727/TCT-CS năm 2015.
– Công văn 1404/TCT-TNCN năm 2017.
– Công văn 11971/BTC-TCT.
Công ty sẽ giúp quý khách hàng giải đáp được những thắc mắc khi liện hệ với chúng tôi.
Thủ tục về hoàn thuế thu nhập cá nhân như thế nào, những trường hợp nào đủ điều kiện hoàn thuế, thủ tục thực hiện?… là thắc mắc của rất nhiều cá nhân, doanh nghiệp cần giải đáp. Dưới đây là những điều kiện cũng như lưu ý liên quan đến hoàn thuế thu nhập cá nhân mà ai cũng nên biết.
A. Hoàn thuế thu nhập cá nhân do cá nhân trực tiếp quyết toán với cơ quan thuế.
1. Hoàn thuế thu nhập cá nhân là gì?
Hoàn thuế là quyền của cá nhân người nộp thuế khi thuộc trường hợp được hoàn thuế và đủ điều kiện hoàn thuế.
2. Ai là người được hoàn thuế thu nhập cá nhân?
Tại điều 53 Thông tư 156/2013/TT-BTC (sửa đổi, bổ sung bởi Thông tư 92/2015/TT-BTC), quy định:
Việc hoàn thuế TNCN chỉ áp dụng đối với những cá nhân đã có mã số thuế tại thời điểm đề nghị hoàn thuế.
Đối với cá nhân đã ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập thực hiện quyết toán thay thì việc hoàn thuế của cá nhân được thực hiện thông qua tổ chức, cá nhân trả thu nhập.
Cá nhân trực tiếp quyết toán với cơ quan thuế nếu có số thuế nộp thừa thì được hoàn thuế, hoặc bù trừ với số thuế phải nộp của kỳ tiếp theo.
3. Khi nào được hoàn thuế thu nhập cá nhân?
Các cá nhân có thu nhập từ tiền lương, tiền công,… phải nộp thuế thu nhập cá nhân (TNCN) cho cơ quan thuế nếu có số thuế nộp thừa sẽ được chuyển sang kỳ sau hoặc hoàn thuếkhi có yêu cầu.
4. Những trường hợp được hoàn thuế
Theo khoản 2 Điều 8 Luật Thuế thu nhập cá nhân năm 2007, cá nhân được hoàn thuế trong các trường hợp sau:
Số tiền thuế đã nộp lớn hơn số thuế phải nộp.
Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế.
Các trường hợp khác theo quyết định của cơ quan Nhà nước có thẩm quyền.
5. Những điều kiện hoàn thuế thu nhập cá nhân
Căn cứ Điều 28 Thông tư 111/2013/TT-BTC và Điều 23 Thông tư 92/2015/TT-BTC, việc hoàn thuế thu nhập cá nhân được quy định như sau:
Hoàn thuế thu nhập cá nhân
Đối với cá nhân đã uỷ quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập thực hiện quyết toán thay thì việc hoàn thuế của cá nhân được thực hiện thông qua tổ chức, cá nhân trả thu nhập. Tổ chức, cá nhân trả thu nhập thực hiện bù trừ số thuế nộp thừa, nộp thiếu của các cá nhân. Sau khi bù trừ, nếu còn số thuế nộp thừa thì được bù trừ vào kỳ sau hoặc hoàn thuế nếu có đề nghị hoàn trả.
Đối với cá nhân thuộc diện khai trực tiếp với cơ quan thuế có thể lựa chọn hoàn thuế hoặc bù trừ vào kỳ sau tại cùng cơ quan thuế.
Trường hợp cá nhân có phát sinh hoàn thuế thu nhập cá nhân nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn.
6. Các thủ tục hoàn thuế thu nhập cá nhân?
6.1. Chuẩn bị hồ sơ
Theo Điều 53 Thông tư 156/2013/TT-BTC (sửa đổi, bổ sung bởi Thông tư 92/2015/TT-BTC), hồ sơ hoàn thuế TNCN được thực hiện như sau
Để hoàn thành hồ sơ hoàn thuế bao gồm:
Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước theo mấu số 01/ĐNHT ban hành kèm theo Thông tư 156/2013/TT-BTC.
Bản chụp chứng từ, biên lai nộp thuế TNCN và người đại diện hợp pháp của tổ chức, cá nhân trả thu nhập ký cam kết chịu trách nhiệm tại bản chụp đó.
6.2. Nộp hồ sơ
Nơi nộp thủ tục hoàn thuế nêu trên: Nộp cho cơ quan quản lý thuế trực tiếp
6.3. Giải quyết hoàn thuế
Thời gian giải quyết các thủ tục trên: Chậm nhất là 06 ngày làm việc kể từ ngày nhận được đủ hồ sơ hoàn thuế, cơ quan thuế có trách nhiệm giải quyết thủ tục hoàn thuế TNCN (Theo khoản 3 Điều 58 Thông tư số 156/2013/TT-BTC).
B. Hoàn thuế thu nhập cá nhân đối với doanh nghiệp thực hiện quyết toán thay cho cá nhân.
1. Điều kiện hoàn thuế
Đối với cá nhân đã ủy quyền quyết toán thuế cho Doanh nghiệp thực hiện quyết toán thay thì việc hoàn thuế của cá nhân được thực hiện thông qua Doanh nghiệp.Doanh nghiệp thực hiện bù trừ số thuế nộp thừa, nộp thiếu của các cá nhân. Sau khi bù trừ, nếu còn số thuế nộp thừa thì được bù trừ vào kỳ sau hoặc hoàn thuế nếu có đề nghị hoàn trả.
2. Hồ sơ hoàn thuế
Hoàn thuế đối với tổ chức, cá nhân trả thu nhập thực hiện quyết toán thay cho các cá nhân có ủy quyền quyết toán thuế.
2.1. Chuẩn bị hồ sơ
Hồ sơ hoàn thuế bao gồm:
Giấy đề nghị hoàn trả khoản thu ngân sách Nhà nước theo mẫu số 01/ĐNHT ban hành kèm Thông tư 156/2013/TT-BTC.
Bản chụp chứng từ, biên lai nộp thuế thu nhập cá nhân và người đại diện hợp pháp của tổ chức, cá nhân trả thu nhập ký cam kết chịu trách nhiệm tại bản chụp đó.
2.2. Nộp hồ sơ
Nơ nộp hồ sơ: Nộp hồ sơ cho cơ quan thuế trực tiếp quản lý
3. Nộp thuế qua mạng
Ngoài những cách nộp thuế nên trên, có thể nộp thủ tục hoàn thuế qua hệ thống hổ trợ kê khai. Khi nộp tờ khai quyết toán thuế mẫu số 02/QTT-TNCN thì chỉ cần ghi số thuế đề nghị vào chỉ tiêu [47]- “Số thuế hoàn trả vào tài khoản NNT” hoặc chỉ tiêu [49]- “Tổng số thuế bù trừ cho các phát sinh của kỳ sau”
Các thủ tục hoàn thuế thu nhập cá nhân không khó, tuy nhiên trong quá trình hoàn thuế thu nhập cá nhân sẽ ít nhiều gặp khó khăn để giải đáp thắc mắc hoặc cần tư vấn về thủ tục hoàn thuế có thể liên hệ với công ty chúng tôi. Với đội ngũ nhân viên năng động và sáng tạo, công ty sẽ giúp quý khách hàng giải đáp được những thắc mắc. Đừng chần chừ nữa mà hãy liên hệ với chúng tôi. – Hotline: 0968.55.57.89 – Webside: Uydanh.vn – Email: info@uydanh.vn
Nguồn Dịch vụ kế toán https://uydanh.vn/thu-tuc-hoan-thue-thu-nhap-ca-nhan/
Hàng hóa bị tịch thu là một trong những vấn đề khá nhạy cảm trong quá trình sản xuất kinh doanh nhưng đôi khi cũng sẽ phát sinh. Vậy để xử lý thuế GTGT hàng hóa bị tịch thu như thế nào là thắc mắc của nhiều cá nhân cũng như doanh nghiệp. Bài viết dưới đây sẽ giúp bạn hiểu được phần nào vấn đề.
1. Thuế GTGT là gì?
Thuế giá trị gia tăng (thuế GTGT) là thuế tính trên giá trị tăng thêm của hàng hoá, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
2. Thế nào là hàng hóa bị tịch thu?
Hàng hóa bị tịch thu là hàng hóa vi phạm nhãn hiệu thương mại, vi phạm sở hữu trí tuệ, hàng hết hạn sử dụng, hàng gây ô nhiễm môi trường, hay hàng hóa sai hồ sơ nhập khẩu … bị cơ quan chức năng tịch thu
3. Hàng hóa bị tịch thu có phải nộp thuế GTGT không?
Theo Điều 158 Bộ luật dân sự 91/2015/QH13 quy định quyền sở hữu tài sản như sau:
“Quyền sở hữu bao gồm quyền chiếm hữu, quyền sử dụng và quyền định đoạt tài sản của chủ sở hữu theo quy định của luật“.
Cũng theo Bộ luật dân sự 91/2015/QH13, Khoản 6 Điều 237 thì tài sản, hàng hóa bị tịch thu sẽ mất quyền sở hữu.
Mặt khác, tại Điều 2, 3, 4 Luật thuế GTGT 13/2008/QH13 quy định về thuế GTGT như sau:
“Điều 2. Thuế giá trị gia tăng
Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Điều 3. Đối tượng chịu thuế
Hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế giá trị gia tăng, trừ các đối tượng quy định tại Điều 5 của Luật này.
Điều 4. Người nộp thuế
Người nộp thuế giá trị gia tăng là tổ chức, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh) và tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng (sau đây gọi là người nhập khẩu).“.
Như vậy, hàng hóa chưa nộp thuế mà bị tịch thu thì doanh nghiệp mất quyền sở hữu lô hàng đó nên không phải nộp thuế GTGT (nếu có).
3.1. Hàng hóa nhập khẩu bị tịch thu có phải nộp thuế GTGT không?
Theo Cục Thuế XNK, tại Điều 158 Bộ Luật Dân sự số 91/2015/QH13 quy định quyền sở hữu bao gồm quyền chiếm hữu, quyền sử dụng và quyền định đoạt tài sản của chủ sở hữu theo quy định của pháp luật, trong đó có quy định: Tài sản bị tịch thu bị chấm dứt quyền sở hữu.
Cùng với đó, căn cứ quy định tại Điều 2 và Điều 3, Điều 4 Luật thuế GTGT số 13/2008/QH12T, trường hợp hàng nhập khẩu chưa thông quan hoặc giải phóng hàng, vẫn trong khu giám sát của cơ quan Hải quan, chưa nộp thuế và bị tịch thu theo quyết định của UBND thì quyền sở hữu của doanh nghiệp đối với hàng hóa đó đã chấm dứt (Doanh nghiệp không còn là đơn vị nhập khẩu và kinh doanh tại Việt Nam đối với hàng hóa bị tịch thu này) nên doanh nghiệp không phải nộp thuế GTGT với lô hàng này.
Về việc nhập liệu trên hệ thống kế toán tập trung, của Cục Thuế XNK hướng dẫn Hải quan Hải Phòng thực hiện như trường hợp tờ khai hủy.
l
4. Thuế GTGT đã nộp của hàng bị tịch thu có được hoàn lại không?
Căn cứ Luật thuế GTGT số 13/2008/QH12; Luật thuế GTGT số 31/2Q13/TT-BTC sửa đổi, bổ sung một số điều của Luật thuế GTGT; Nghị định số 209/2013/NĐ-CP; Thông tư số 219/2013/TT-BTC và Nghị định số 209/2013/NĐ-CP; Khoản 1 Điều 49 Thông tư số 38/2015/TT-BTC; Nghị định 100/2016/NĐ-CP (ngày 01/07/2016), Nghị định 146/2017/NĐ-CP (ngày 15/12/2017).
Đối chiếu với các quy định của Luật thuế hiện hành trên thì hoàn thuế GTGT chỉ áp dụng áp dụng với hàng hóa xuất khẩu, dự án đầu tư mới (có thuế GTGT chưa khấu trừ hết trên 300 triệu đồng), nộp thừa tiền thuế, doanh nghiệp chấm dứt hoạt động, chuyển đổi loại hình doanh nghiệp … đối với những doanh nghiệp có số thuế GTGT chưa khấu trừ hết.
Đối với thuế GTGT đã nộp của hàng hóa bị tịch thu không được xem là nộp nhầm, nộp thừa tiền thuế (quy định tại Khoản 2(b, c) Điều 33 Thông tư số 156/2013/TT-BTC) và không có văn bản thuế nào quy định hoàn thuế đối với hàng hóa bị tịch thu. Do đó, thuế GTGT đã nộp đối với hàng hóa bị cơ quan chức tịch thu sẽ không được hoàn thuế.
5. Thuế GTGT đã nộp của hàng bị tịch thu có được khấu trừ không?
Để làm rõ vấn đề này, có lẻ chúng ta cần xem xét điều kiện khấu trừ thuế GTGT của Luật thuế GTGT hiện nay. Theo Khoản 10, Điều 1, Thông tư 26/2015/TT-BTC (sửa đổi, bổ sung Khoản 1, Khoản 2 Điều 15 Thông tư 219/2013/TT-BTC) quy định về hóa đơn được khấu trừ thuế như sau:
“Có hóa đơn giá trị gia tăng hợp pháp của hàng hóa, dịch vụ mua vào hoặc chứng từ nộp thuế giá trị gia tăng khâu nhập khẩu hoặc chứng từ nộp thuế GTGT thay cho phía nước ngoài theo hướng dẫn của Bộ Tài chính áp dụng đối với các tổ chức nước ngoài không có tư cách pháp nhân Việt Nam và cá nhân nước ngoài kinh doanh hoặc có thu nhập phát sinh tại Việt Nam.”
…
“ Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ hai mươi triệu đồng trở lên…”.
Như vậy, điều kiện khấu trừ thuế GTGT đầu vào thì doanh nghiệp phải có hóa đơn, chứng từ hợp pháp, có chứng chứng từ thanh toán không dùng tiền mặt đối với hàng hóa có hóa đơn giá trị trên 20 triệu đồng.
Do đó, thuế GTGT đã nộp đối với lô hàng bị cơ quan chức năng tịch thu được khấu trừ thuế nếu đáp ứng được điều kiện khấu trừ thuế theo Thông tư 26/2015/TT-BTC, ngoại trừ hàng cấm, hàng không hợp pháp (tất nhiên hàng cấm, hàng bất hợp pháp thì hóa đơn của chúng là bất hợp pháp).
Tóm lại, thuế GTGT đối với hàng hóa bị tịch thu cần lưu ý một số vấn đề sau:
Hàng hóa bị tịch thu mà doanh nghiệp chưa nộp thuế GTGT thì không phải nộp thuế.
Hàng hóa bị tịch thu mà doanh nghiệp đã nộp thuế GTGT thì không được hoàn thuế.
Hàng hóa bị tịch thu vẫn được khấu trừ thuế GTGT đầu vào (nếu có hóa đơn hợp pháp).
Xử lý thuế GTGT hàng hóa bị tịch không khó chỉ cần lưu ý những vẫn đề trên. Trong quá trình tìm hiểu, xử lý có những thắc mắc hay gặp khó khăn gì xin liên hệ với chúng tôi. Với đội ngũ nhân viên năng động và sáng tạo, công ty sẽ giúp quý khách hàng giải đáp được những thắc mắc. Đừng chần chừ nữa mà hãy liên hệ với chúng tôi. – Hotline: 0968.55.57.89 – Webside: Uydanh.vn – Email: info@uydanh.vn
Nguồn Dịch vụ kế toán https://uydanh.vn/xu-ly-thue-gtgt-hang-hoa-bi-tich-thu-nhu-the-nao/
Trong quá trình mua bán hàng hóa tình trạng hàng hóa trả lại khi bị lỗi là điều khó tránh khỏi vậy hàng bán trả lại là gì? Kê khai thuế GTGT đối với hàng bán bị trả lại như thế nào,…. có lẽ là thắc mắc của nhiều cá nhân cũng như doanh nghiệp, dưới đây là những điều cần lưu ý trong quá trình kê khai thuế GTGT đối với hàng bị trả lại.
1. Thế nào là hàng bán trả lại?
Hàng bán bị trả lại là hàng hóa được xác định đã tiêu thụ nhưng bị khách hàng trả lại do các nguyên nhân: hàng kém chất lượng, mất phẩm chất, không đúng chủng loại, quy cách, vi phạm cam kết, vi phạm hợp đồng kinh tế…..
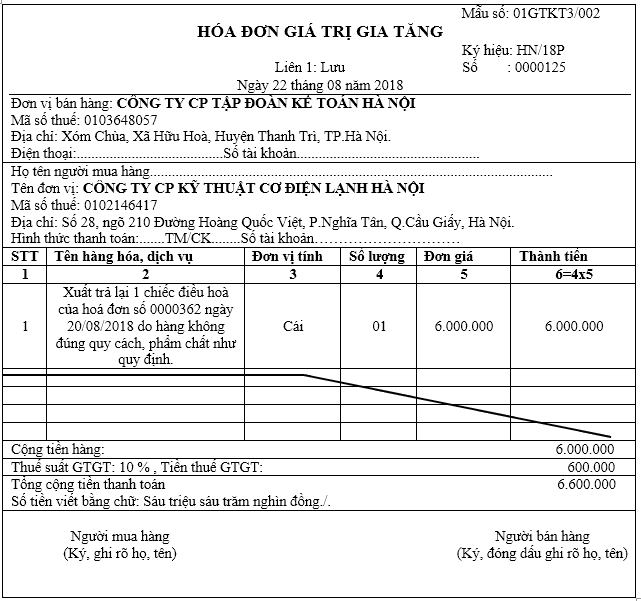
Hóa đơn GTGT hàng bán trả lại
2. Những quy định về lập hóa đơn hàng bán trả lại
Theo quy định tại Phụ lục 4 Thông tư 39/2014/TT-BTC
Tổ chức, cá nhân mua hàng hoá, người bán đã xuất hoá đơn, người mua đã nhận hàng, nhưng sau đó người mua phát hiện hàng hoá không đúng quy cách, chất lượng phải trả lại toàn bộ hay một phần hàng hoá, khi xuất hàng trả lại cho người bán, cơ sở phải lập hoá đơn, trên hoá đơn ghi rõhàng hoá trả lại người bán do không đúng quy cách, chất lượng, tiền thuế GTGT (nếu có).
Trường hợp người mua là đối tượng không có hoá đơn, khi trả lại hàng hoá, bên mua và bên bán phải lập biên bản ghi rõ loại hàng hoá, số lượng, giá trị hàng trả lại theo giá không có thuế GTGT, tiền thuế GTGT theo hoá đơn bán hàng (số ký hiệu, ngày, tháng của hoá đơn), lý do trả hàng và bên bán thu hồi hóa đơn đã lập.
3. Kê khai hóa đơn hàng bán trả lại vào kỳ nào?
Theo Công văn 5839/CT-TTHT ngày 20/2/2017 của Cục thuế TP Hà Nội:
Trường hợp Chi nhánh bán hàng hóa đã lập hóa đơn giao khách hàng, sau đó khách hàng trả lại hàng và lập hóa đơn trả lại thi căn cứ vào hóa đơn trả lại hàng; bên bán và bên mua thực hiện điều chỉnh trên tờ khai thuế GTGT mẫu 01/GTGT tại kỳ thuế phát sinh hóa đơn trả lại hàng như sau:
Đơn vị bánkê giảm vào các chỉ tiêu tương ứng tại mục II-Hàng hóa dịch vụ bán ra trong kỳ trên tờ khai 01/GTGT (cụ thể trong trường hợp này hàng hóa trả lại chịu thuế suất thuế GTGT là 10% thì: điều chỉnh giảm doanh số tại chỉ tiêu (32); thuế GTGT ghi nhận giảm đưa vào chỉ tiêu (33).
Đơn vị mua điều chỉnh doanh số mua tại chỉ tiêu (23), thuế GTGT đầu vào điều chỉnh giảm tại chỉ tiêu (24) và (25).
4. Một vài trường hợp đối với hàng bán trả lại
4.1. Bên mua chưa nhận hóa đơn hoặc người bán chưa giao hóa đơn cho bên mua
Theo Công văn Số: 6008/TCT-CS về hướng dẫn điều chỉnh giảm doanh thu và thuế GTGT đầu ra của Tổng Cục Thuế ngày 29 tháng 12 năm 2017 thì:
Công ty TNHH Anh Nguyễn (Công ty) thì Công ty có ký hợp đồng chuyển nhượng (bán BĐS) cho Công ty TNHH Đầu tư và kinh doanh Bất động sản (người mua), năm 2007, 2008 Công ty đã nhận tiền góp vốn từ người mua, năm 2014 Công ty xuất hóa đơn GTGT cho người mua nhưng không giao hóa đơn (liên 2) cho người mua mà lưu tại quyển do không liên hệ được với khách hàng. Công ty đã kê khai nộp thuế đối với khoản tiền nhận từ khách hàng. Tuy nhiên nay người mua không có nhu cầu mua bất động sản và đề nghị Công ty trả lại tiền theo thỏa thuận hủy hợp đồng đã ký giữa các bên.
Công ty đã xuất hóa đơn GTGT, đã kê khai nộp thuế nhưng chưa giao hóa đơn cho người mua mà lưu tại quyển, người mua là doanh nghiệp chưa kê khai khấu trừ, Công ty và khách hàng (người mua) có thóa thuận hủy hợp đồng đã ký để trả lại tiền cho người mua thì Cục thuế hướng dẫn Công ty căn cứ thỏa thuận hủy hợp đồng đã ký giữa các bên để điều chỉnh giảm doanh thu theo quy định về việc điều chỉnh giảm doanh thu của chế độ kế toán doanh nghiệp.
4.2. Trả lại hàng đã mua từ nội địa, Doanh nghiệp chế xuất (DNCX) có cần lập hóa đơn không?
Công văn số 1759/CT-TTHT ngày 12/1/2018 của Cục Thuế TP. Hà Nội về việc lập hóa đơn khi trả lại hàng kém chất lượng cho doanh nghiệp nội địa, DNCX cũng phải lập hóa đơn trả hàng.
“ Trường hợp hàng hóa mua bán giữa doanh nghiệp nội địa và doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan thì người khai hải quan sử dụng hóa đơn giá trị gia tăng hoặc hóa đơn bán hàng theo quy định của Bộ Tài chính thay cho hóa đơn thương mại.”
Căn cứ vào các quy định trên, trường hợp Công ty TNHH Inox Factory VN (sau đây gọi tắt là Công ty) bán hàng cho doanh nghiệp trong khu chế xuất (bên mua hàng), Công ty đã xuất hóa đơn cho bên mua hàng với thuế suất thuế GTGT là 0%, bên mua hàng đã nhận hàng, hai bên đã thực hiện kê khai thuế GTGT theo quy định.
Trường hợp, sau đó doanh nghiệp chế xuất phát hiện hàng hóa đã giao không đúng chất lượng nên muốn trả lại một phần hoặc toàn bộ hàng hóa thì phải lập hóa đơn trả lại hàng hóa, trên hóa đơn ghi rõ hàng hóa trả lại người bán do không đúng quy cách, chất lượng, tiền thuế GTGT (nếu có) theo quy định tại Khoản 2.8 Phụ lục 4 Thông tư 39/2014/TT-BTC ngày 31/03/2014 của Bộ Tàichính. Doanh nghiệp chế xuất sử dụng hóa đơn bán hàng khi trả lại hàng, trên hóa đơn ghi rõ “Dành cho tổ chức, cá nhân trong khu phi thuế quan”.
Căn cứ hóa đơn trả lại hàng, bên bán và bên mua kê khai điều chỉnh doanh số mua, bán, thuế đầu ra, đầu vào theo quy định. Công ty không phải nộp thuế GTGT ở khâu nhập khẩu khi doanh nghiệp chế xuất trả lại hàng hóa theo quy định tại Khoản 1 Điều 3 Thông tư 119/2014/TT-BTC ngày 25/08/2014 của Bộ Tài chính bổ sung điểm g khoản 7 Điều 5 Thông tư số 219/2013/TT-BTC
4.3. Hộ kinh doanh trả lại hàng có bắt buộc lập hóa đơn không?
Theo Công văn số 3370/CT-TTHT ngày 18/4/2017 của Cục Thuế TP. HCM về việc lập hóa đơn
Trường hợp Công ty bán hàng hóa cho khách hàng là hộ kinh doanh, liệu khi trả lại hàng:
Nếu hộ kinh doanh này thuộc đối tượng có sử dụng hóa đơn (doanh thu trên 100 triệu/năm) thì khi trả lại hàng hóa cho Công ty, hộ kinh doanh phải xuất hóa đơn bán hàng, trên hóa đơn ghi rõ nguyên nhân trả lại.
Đồng thời, hai bên phải lập thêm biên bản trả lại hàng ghi rõ loại hàng hóa, số lượng, giá trị hàng hóa trả lại theo giá không có thuế GTGT, tiền thuế GTGT, tổng tiền thanh toán trên biên bản bằng tổng tiền thanh toán trên hóa đơn, lý do trả hàng. Căn cứ vào hóa đơn bán hàng, biên bản trả lại hàng, Công ty kê khai điều chỉnh doanh thu, tiền thuế GTGT tại kỳ lập hóa đơn trả hàng.
Nếu hộ kinh doanh thuộc đối tượng không có sử dụng hóa đơn (doanh thu dưới 100 triệu/năm) thì khi trả lại hàng, hộ kinh doanh không phải lập hóa đơn. Các bên chỉ cần lập biên bản trả hàng như nêu trên và Công ty (bên bán) thu hồi lại hóa đơn đã giao cho hộ kinh doanh. Căn cứ vào biên bản trả hàng, hóa đơn thu hồi, Công ty kê khai điều chỉnh giảm doanh thu, tiền thuế GTGT.
4.4. Bên mua và bên bán có phương pháp kê khai thuế GTGT khác nhau thì như thế nào?
Trường hợp 1: Bên mua (bên trả lại hàng) kê khai thuế theo phương pháp khấu trừ – sử dụng hóa đơn GTGT, nhưng bên bán (bên bị trả lại) kê khai thuế theo phương pháp trực tiếp – Sử dụng hóa đơn bán hàng
Theo Công văn số 94/CT-TTHT ngày 6/1/2016 của Cục Thuế TP. HCM về hóa đơn hàng hóa trả lại thì:
Khi xuất hàng hóa trả lại hàng cho bên bán, Bên mua lập hóa đơn GTGT, trên hóa đơn chỉ ghi giá thanh toán của hàng hóa trả lại, cột thuế suất, tiền thuế GTGT không ghi, gạch chéo.
Trường hợp 2: Bên mua (bên trả lại hàng) kê khai thuế theo phương pháp trực tiếp – sử dụng hóa đơn bán hàng, nhưng bên bán (bên bị trả lại) kê khai thuế theo phương pháp khấu – Sử dụng hóa đơn GTGT:
4.5. Đổi hàng có cần lập hóa đơn trả hàng không?
Theo Công văn số 4053/CT-TTHT ngày 5/5/2017 của Cục Thuế TP. HCM về chính sách thuế
Trường hợp Công ty chuyên kinh doanh các sản phẩm điện thoại, điện tử, điện lạnh…, theo chính sách bán hàng nếu sản phẩm đã mua không phù hợp với nhu cầu sử dụng thì khách hàng có thể đổi lại sản phẩm khác hoặc trả lại hàng thì khi đổi hoặc trả hàng, người mua đều phải lập hóa đơn trả hàng theo hướng dẫn tại điểm 2.8 phụ lục IV Thông tư 39/2014/TT-BTC
Phía Công ty, nếu khách hàng đổi sản phẩm khác thì khi giao sản phẩm mới, Công ty vẫn phải lập hóa đơn, kê khai nộp thuế GTGT, thuế TNDN theo quy định.
Nếu khách hàng trả sản phẩm để nhận lại tiền (không đổi sản phẩm khác) và Công ty có thu một khoản phí tương ứng với thời gian sử dụng sản phẩm từ lúc mua đến lúc trả hàng thì khoản thu này cũng phải xuất hóa đơn, kê khai nộp thuế GTGT (10%), thuế TNDN theo quy định.
4.6. Trường hợp người mua là cá nhân không có hóa đơn
Trường hợp người mua là đối tượng không có hóa đơn, khi trả lại hàng hóa, bên mua và bên bán phải lập biên bản ghi rõ loại hàng hóa, số lượng, giá trị hàng trả lại theo giá không có thuế GTGT, tiền thuế GTGT theo hóa đơn bán hàng (số ký hiệu, ngày, tháng của hóa đơn), lý do trả hàng và bên bán thu hồi hóa đơn đã lập.
Đồng thời thu lại hóa đơn liên 2 xuất bán cho người mua, bên bán kẹp vào hóa đơn và biên bản ghi nhận để kê khai điều chỉnh giảm doanh thu và thuế GTGT đầu ra.
Trường hợp nếu người mua làm mất hóa đơn liên 2 hoặc không cung cấp hóa đơn liên 2 thì 2 bên lập biên bản ghi nhận sự việc, bên bán ghi nhận nhập kho hàng hóa bị trả lại NHƯNG KHÔNG ĐƯỢC GHI NHẬN ĐIỀU CHỈNH GIẢM DOANH THU VÀ THUẾ GTGT ĐỐI VỚI HOẠT ĐỘNG BÁN HÀNG NÀY.
5. Cách kê khai và hạch toán hàng bán trả lại
VÍ DỤ: Ngày 7/11/2018 Công ty A xuất hóa đơn 001, thuế GTGT 10% cho Công ty B.
Nhưng do hàng không đúng quy cách nên bên B trả lại hàng và xuất hóa đơn trả lại hàng 002 vào ngày 15/11/2018
5.1. Bên bán kê khai và hạch toán
Cách kê khai:
Kê khai hóa đơn 001 vào chỉ tiêu 32 và 33 như bán hàng bình thường.
Kê khai ÂM (hoặc trừ đi giá trị và tiền thuế) hóa đơn 002 (hóa đơn hàng trả lại) vào các chỉ tiêu 32, 33 Hoặc KHÔNG cần kê khai 2 hóa đơn này
Cách hạch toán
Bút toán ghi giảm doanh thu
Thực hiện theo chế độ kế toán theoThông tư 200/2014/TT-BTC
Khi nhận hóa đơn trả lại hàng:
Nợ 5212: giá trị hàng bán bị trả lại
Nợ 3331: Thuế GTGT của số hàng bị trả lại
Có 131/111/112: Số tiền phải trả lại cho bên mua
Cuối kỳ, kết chuyển doanh thu:
Nợ 511
Có 5212
Bút toán giá giá vốn:
Nếu người bán đã ghi nhận giá vốn cho số hàng đã bán (Nợ 632/Có 156). Thì đến khi nhận được hàng trả lại thì hạch toán tăng hàng hóa và giảm giá vố như sau:
Nợ 156: giá trị của số hàng bị trả lại
Có 632: giá vốn của số hàng bị trả lại
5.2. Bên mua kê khai và hạch toán
Cách kê khai:
Kê khai hóa đơn 001 vào chỉ tiêu 23, 24, 25 như hóa đơn đầu vào bình thường (Nếu đáp ứng điều kiện khấu trừ thuế GTGT)
Kê khai ÂM (hoặc trừ đi giá trị và tiền Thuế) hóa đơn 002 (hóa đơn hàng trả lại) vào các chỉ tiêu 23, 24, 25
Hoặc KHÔNG cần kê khai 2 hóa đơn này
Cách hạch toán:
TheoThông tư 200/2014/TT-BTC
Nợ 111/112/131: số tiền nhận lại
Có 156/152/211…. giá trị hàng trả lại
Có 133: Thuế GTGT của hàng trả lại
Kê khai thuế GTGT đối với hàng bị trả lại không khó nhưng trong quá trình thực hiện sẽ gặp ít khó khăn, những lưu ý trên sẽ giải quyết phần nào thắc mắc của các bạn. Trong quá trình thực hiện gặp khó khăn thì đừng ngần ngại liên hệ với chúng tôi.
Với đội ngũ nhân viên năng động và sáng tạo, công ty sẽ giúp quý khách hàng giải đáp được những thắc mắc. Đừng chần chừ nữa mà hãy liên hệ với chúng tôi. – Hotline: 0968.55.57.89 – Webside: Uydanh.vn – Email: infor@uydanh.vn
Nguồn Dịch vụ kế toán https://uydanh.vn/ke-khai-thue-gtgt-doi-voi-voi-hang-ban-tra-lai/
Khi thực hiện các chương trình khuyến mạicó cần các thủ tục đăng ký với Sở Công Thương hay không là thắc mắc của khá nhiều doanh nghiệp . Luật quy định rõ sẽ có những hình thức khuyến mại bắt buộc thông báo, đăng ký với Bộ hay Sở Công Thương và cũng có những trường hợp không cần thiết. Vậy thì trong bài viết dưới đây chúng ta cùng làm rõ vấn đề này nhé !
1.Các trường hợp không cần đăng ký
Theo Nghị định 81/2018/NĐ-CP có tổng giá trị giải thưởng, quà tặng dưới 100 triệu đồng
Đưa hàng mẫu, cung ứng dịch vụ mẫu cho khách hàng dùng thử không phải trả tiền (điều 8)
Tặng hàng hóa, cung ứng dịch vụ không thu tiền (điều 9)
Bán hàng, cung ứng dịch vụ với giá thấp hơn giá bán hàng, cung ứng dịch vụ trước đó, được áp dụng trong thời gian khuyến mại đã thông báo (hình thức giảm giá) (điều 10)
Bán hàng, cung ứng dịch vụ có kèm theo phiếu mua hàng, phiếu sử dụng dịch vụ (điều 11)
Bán hàng, cung ứng dịch vụ có kèm theo phiếu dự thi cho khách hàng để chọn người trao thưởng theo thể lệ, đã công bố giải thưởng (điều 12)
Bán hàng, cung ứng dịch vụ kèm theo việc tham dự các chương trình mang tính may rủi (điều 13)
Tổ chức chương trình khách hàng thường xuyên, tặng thưởng cho khách hàng căn cứ theo số lượng hoặc giá trị mua hàng hóa, dịch vụ (thẻ khách hàng, phiếu ghi nhận việc mua hàng) (điều 14)
Bán hàng và khuyến mại thông qua sàn giao dịch thương mại điện tử, website khuyến mại trực tuyến (điều 15)
2.Các trường hợp bắt buộc phải đăng ký chương trình khuyến mãi
Thanh lý hàng tồn kho (theo công văn số 50825/CT-TTHT ngày 28/7/2017)
“ Căn cứ theoCông văn số 50825/CT-TTHT:Nếu hàng tồn kho được bán thanh lý với giá thấp hơn mức giá ban đầu thì đây được xem là bán hàng giảm giá, bắt buộc phải đăng ký chương trình khuyến mại, đồng thời mức giảm giá tối đa không quá 50% ”.
Sale-off hàng cận “date” (theo công văn số 46425/CT-TTHT ngày 10/7/2017) “Căn cứ theoCông văn số 46425/CT-TTHT: Hàng sắp hếtdate, nếu muốnsale-off, bắt buộc phải đăng ký chương trình khuyến mại.Mức sale-off tối đa không quá 50%. Sau khi kết thúc chương trình sale-off, phải thông báo kết quả khuyến mại với Sở Công thương ”.
Khuyến mại hộ (theo công văn số 2179/TCT-CS ngày 24/5/2017)
“ Căn cứ theoCông văn số 2179/TCT-CS: Theo Tổng cục Thuế, ngay cả khi doanh nghiệp thực hiện khuyến mại hộ hoặc khuyến mại theo ủy quyền cho đơn vị khác thì cũng phải đăng ký chương trình khuyến mại, dịch vụ quyết toán thuế. Nếu không đăng ký, hàng hóa, dịch vụ dùng cho khuyến mại sẽ không được miễn thuế GTGT ”.
Khuyến mại theo ủy quyền (theo công văn số 925/CT-TTHT ngày 7/2/2017)
“ Căn cứ theoCông văn số 925/CT-TTHT: Các Nhà phân phối nếu thừa ủy quyền của Nhà cung cấp thực hiện các chương trình khuyến mại cho họ thì phải trực tiếp đăng ký chương trình khuyến mại với Sở Công thương hoặc với Bộ Công thương. Khi có đăng ký, hàng hóa mà Nhà phân phối khuyến mại cho khách hàng mới được miễn thuế GTGT ”.
Hàng mẫu dùng thử miễn phí phải đăng ký mới được miễn thuế GTGT (theo công văn số 2691/CT-TTHT ngày 27/3/2015)
“ Căn cứ theo Công văn số 2691/CT-TTHT: Đưa hàng mẫu cho khách hàng dùng thử miễn phí là một trong các hình thức khuyến mại đã được quy định tại Khoản 1 Điều 92 Luật thương mại số 36/2005/QH11.Theo đó, nếu không đăng ký khuyến mại thì hàng mẫu đưa dùng thử phải chịu thuế GTGT ”.
Hàng thưởng khuyến mại phải đăng ký mới được miễn thuế GTGT (theo công văn số 4054/CT-TTHT ngày 5/5/2017)
“ Căn cứ theoCông văn số 4054/CT-TTHT:Thưởng hàng hóa cho khách hàng đạt doanh sốlà một trong các hình thức khuyến mại. Nếu có đăng ký chương trình khuyến mại thì hàng hóa thưởng khuyến mại mới được miễn thuế GTGT. Ngược lại, nếu không đăng ký thì hàng thưởng khuyến mại phải chịu thuế GTGT”.
Tặng quà cho khách hàng thân thiết phải đăng ký mới được miễn thuế GTGT (theo công văn số 7458/CT-TTHT ngày 4/8/2016) “Căn cứ theoCông văn số 7458/CT-TTHT: Nếu có nhã ý tặng quà cho riêng khách hàng thân thiết thì đây cũng được xem là một hình thức khuyến mại, nếu muốn miễn thuế GTGT đối với phần quà tặng thì phải đăng ký khuyến mại dịch vụ báo cáo tài chính cuối năm giá rẻ”.
Tặng kèm voucher (theo công văn số 7896/CT-TTHT ngày 16/8/2016) “Căn cứ theoCông văn số 7896/CT-TTHT: Việc tặng kèm Voucher cho sản phẩm bán ra cũng được xem là một trong các hình thức khuyến mại, theo đó phải đăng ký chương trình khuyến mại đối với hình thức bán hàng này.
Thưởng tour du lịch (theo công văn số 8193/CT-TTHT ngày 11/9/2015)”.
“Căn cứ theoCông văn số 8193/CT-TTHT:Thưởng tour du lịchcho đại lý mua hàng đạt doanh số thuộc trường hợp khuyến mại dịch vụ. Nếu muốn được hạch toán và miễn thuế GTGT đầu ra, doanh nghiệp cũng cần làm thủ tục đăng ký chương trình khuyến mại với Sở Công thương”.
Khuyến mại “sổ tiết kiệm” (theo công văn số 6723/CT-TTHT ngày 15/7/2016) “Căn cứ theoCông văn số 6723/CT-TTHT: Theo Cục thuế TP.HCM, hình thức tặng “sổ tiết kiệm” cho khách hàng đạt doanh số mua hàng cũng phải tuân thủ quy định về đăng ký chương trình khuyến mại thì mới được tính vào chi phí hợp lý”.
3.Thủ tục đăng ký chương trình khuyến mại
3.1. Mẫu thông báo
(thông báo thực hiện khuyến mại Mẫu số 01)
3.2. Mẫu đăng ký
(đăng ký thực hiện khuyến mại Mẫu số 02)
3.3.Cách thức gửi hồ sơ thông báo
Có thể chọn 1 trong 4 cách sau:
Thông báo qua đường bưu điện đến các Sở Công Thương nơi tổ chức khuyến mại
Thông báo trực tiếp tại trụ sở các Sở Công Thương nơi tổ chức khuyến mại
Thông báo qua thư điện tử kèm chữ ký điện tử hoặc kèm bản scan. Thông báo thực hiện khuyến mại có chữ ký và đóng dấu của thương nhân đến địa chỉ thư điện tử đã được các Sở Công Thương công bố
Sử dụng hệ thống dịch vụ công trực tuyến do Sở Công Thương cung cấp
3.4. Nội dung đăng ký
Tên thương nhân thực hiện khuyến mại
Tên chương trình thực hiện khuyến mại
Địa bàn thực hiện khuyến mại (các tỉnh, thành phố nơi thương nhân thực hiện khuyến mại)
Hình thức khuyến mại
Hàng hóa, dịch vụ được khuyến mại
Hàng hóa, dịch vụ dùng để khuyến mại (giải thưởng, quà tặng)
Thời gian thực hiện khuyến mại
Khách hàng của chương trình khuyến mại (đối tượng hưởng khuyến mại)
Cơ cấu giải thưởng và tổng giá trị giải thưởng của chương trình khuyến mại
Nội dung chi tiết chương trình khuyến mại (thể lệ chương trình khuyến mại)
Trường hợp nhiều thương nhân cùng phối hợp thực hiện, nội dung đăng ký phải nêu rõ tên của các thương nhân cùng thực hiện, nội dung tham gia và trách nhiệm cụ thể của từng thương nhân tham gia
3.5. Thời hạn gửi hồ sơ
Hồ sơ thông báo phải được gửi đến Sở Công Thương tối thiểu trước 03 ngày làm việc trước khi thực hiện khuyến mại (căn cứ theo ngày nhận ghi trên vận đơn bưu điện hoặc các hình thức có giá trị tương đương)
4.Thông báo khi kết thúc CTKM
Theo Khoản 2 Điều 21 của Nghị định 81/2018/NĐ-CP
Thương nhân thực hiện CTKM phải có văn bản báo cáo cơ quan quản lý nhà nước có thẩm quyền về kết quả thực hiện chương trình
( Mẫu báo cáo kết quả thực hiện CTKM)
5.Xuất hóa đơn CTKM một số trường hợp
Trường hợp hàng khuyến mại, quảng cáo, hàng mẫu không thu tiền
Các cột STT, Tên hàng, Đơn vị, Số lượng, Đơn giá ghi như bình thường và ghi rõ là hàng khuyến mại, quảng cáo, hàng mẫu không thu tiền
Cột Thành tiền và dòng Cộng tiền hàng, thuế suất, thuế GTGT, Thanh toán => Ghi bằng 0
Trường hợp cho, biếu tặng, trao đổi, trả thay lương người lao động
Các cột STT, Tên hàng, Đơn vị, Số lượng, Đơn giá ghi như bình thường và ghi rõ là hàng cho, biếu tặng, trao đổi, trả thay lương người lao động
Cột Thành tiền và dòng Cộng tiền hàng, thuế suất, thuế GTGT, Thanh toán => Ghi như hàng hóa thông thường
Trường hợp hàng tiêu dùng nội bộ thì không phải xuất hóa đơn
Căn cứ Điều 3. Sửa đổi, bổ sung Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn thi hành Luật Thuế giá trị gia tăng và Nghị định số 209/2013/NĐ-CP ngày 18/12/2013 của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều Luật Thuế giá trị gia tăng như sau:
…
2. Sửa đổi, bổ sung khoản 4 Điều 7 Thông tư số 219/2013/TT-BTC như sau:
Hàng hóa luân chuyển nội bộ như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất trong một cơ sở sản xuất, kinh doanh hoặc hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung ứng sử dụng phục vụ hoạt động kinh doanh thì không phải tính, nộp thuế GTGT.
Căn cứ theo quy định tại Khoản 7 Điều 3 của Thông tư 26/2015/TT-BTC về nguyên tắc lập hóa đơn:
“Điều 3. Sửa đổi, bổ sung một số điều của Thông tư số 39/2014/TT-BTC ngày 31/3/2014 hướng dẫn thi hành Nghị định số 51/2010/NĐ-CP ngày 14 tháng 5 năm 2010 và Nghị định số 04/2014/NĐ-CP ngày 17 tháng 01 năm 2014 của Chính phủ quy định về hoá đơn bán hàng hóa, cung ứng dịch vụ như sau:
7. Sửa đổi, bổ sung Điều 16 như sau:
a) Sửa đổi, bổ sung điểm b Khoản 1 Điều 16 (đã được sửa đổi, bổ sung tại Khoản 3 Điều 5 Thông tư số 119/2014/TT-BTC) như sau:
b) Người bán phải lập hóa đơn khi bán hàng hóa, dịch vụ, bao gồm cả các trường hợp hàng hoá, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hoá, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động (trừ hàng hoá luân chuyển nội bộ, tiêu dùng nội bộ để tiếp tục quá trình sản xuất).
6.Giá tính thuế GTGT đối với CTKM
TH1: Tặng hàng hóa, cung ứng dịch vụ hàng mẫu cho khách => giá tính thuế GTGT bằng 0
TH2: Khuyến mãi có kèm điều kiện mua hàng => giá tính thuế bằng 0 nếu có đăng ký CTKM với Sở Công Thương. Tính thuế như mặt hàng bình thường nếu không đăng ký CTKM với Sở Công Thương
TH3: Khuyến mại giảm giá hàng bán => giá tính thuế bằng giá bán đã giảm của mặt hàng đó trên thị trường áp dụng trong thời gian khuyến mại đã đăng ký
TH4: Khuyến mại bằng phiếu mua hàng hoặc phiếu sử dụng dịch vụ => không kê khai tính thuế
7.Doanh thu tính thuế GTGT đối với hàng hóa trong CTKM
Doanh thu tính thuế GTGT đối với hàng hóa trong CTKM là doanh thu phát sinh tại thời điểm xác định thuế GTGT
Theo Điều 7 Thông tư số 219/2012/TT-BTC quy định
“5. Đối với sản phẩm, hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại, giá tính thuế được xác định bằng không (0); trường hợp hàng hóa, dịch vụ dùng để khuyến mại nhưng không thực hiện theo quy định của pháp luật về thương mại thì phải kê khai, tính nộp thuế như hàng hóa, dịch vụ dùng để biếu, tặng, cho.”
Trên đây là toàn bộ những hướng dẫn cũng như phân biệt về các trường hợp thực hiện khuyến mại ở doanh nghiệp cần đăng ký với Sở Công Thương kèm theo cách thức tiến hành thủ tục thông báo đăng ký đúng quy định. Rất mong có thể giúp giải quyết một vài lo lắng của các bạn.
Nếu có bất kỳ thắc mắc về thủ tục đăng ký cho hàng khuyến mại hay các vấn đề liên quan hãy liên hệ với chúng tôi qua website uydanh.vn hoặc hotline 0968.55.57.59 để được tư vấn miễn phí. Xin cảm ơn.
Nguồn Dịch vụ kế toán https://uydanh.vn/khuyen-mai-co-phai-dang-ky-voi-so-cong-thuong/
Nhiều người còn mơ hồ và nhầm lẫn giữa hai dịch vụ là dịch vụ kế toán thuế và dịch vụ đại lý thuế. Mặc dù có những điểm cơ bản tương đồng về nghiệp vụ kế toán nhưng thật ra hai dịch vụ rất khác nhau. Để hiểu rõ và phân biệt hai dịch vụ, Uy Danh cung cấp thông tin đầy đủ cho quý doanh nghiệp, để khách hàng có thể nhận biết và hiểu thêm về dịch vụ doanh nghiệp hiện nay.
ĐẠI LÝ THUẾ LÀ GÌ?
Điều cơ bản để hiểu rõ về dịch vụ, chúng ta nên tìm hiểu về khái niệm đó. Vậy, đại lý thuế là gì?
Đại lý thuế là tổ chức kinh doanh dịch vụ làm thủ tục về thuế bao gồm kê khai thuế, báo cáo thuế, quyết toán thuế – Đại lý thuế là doanh nghiệp kinh doanh dịch vụ có điều kiện được thành lập và hoạt động theo quy định của Luật Doanh nghiệp, thực hiện các thủ tục về thuế theo thoả thuận với người nộp thuế.
Theo Điều 6 – Thông tư 117/2012/TT-BTC của Bộ tài chính ban hành ngày 19 tháng 07 năm 2012, Được quy định chi tiết Đại lý thuế phải có đầy đủ các điều kiện sau:
Đăng ký kinh doanh theo quy định của pháp luật.
Có ngành, nghề dịch vụ làm thủ tục về thuế ghi trong giấy chứng nhận đăng ký kinh doanh.
Có ít nhất hai (02) nhân viên được cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế.
Những điều trên làm tỏ tường phần nào về khái niệm đại lý thuế, dù là công việc có phần tương đồng với kế toán thuế nhưng thật ra đại lý thuế chỉ chuyên giải quyết các vấn đề liên quan đến thuế chứ không bao quát nhiều công tác như dịch vụ kế toán thuế.
NỘI DUNG CÔNG VIỆC DỊCH VỤ ĐẠI LÝ THUẾ.
Ký kết và thỏa thuận hợp đồng giữa hai bên – Tìm hiểu thông tin, lên kế hoạch chi tiết cho khách hàng, dự đoán chi phí và thu phí dịch vụ Quý đầu tiên
Cuối tháng, cuối quý: cập nhập các báo cáo chứng từ của doanh nghiệp trực tiếp – gián tiếp tùy vào việc đăng ký kê khai Thuế của doanh nghiệp.
Tháng đầu quý tiếp theo: Tập trung kê khai và báo cáo Thuế theo quý
Tư vấn : Sau khi kê khai, cuối kỳ kê khai quý nếu có phát sinh vấn đề thì tư vấn và giải đáp các thắc mắc cho khách hàng, đưa ra hướng giải quyết rủi ro.
Báo cáo hàng quý: Khách hàng nhận được sau khi hoàn thành toàn bộ việc Kê Khai, xác nhận số tiền Thuế phải nộp.
Báo cáo tài chính hàng năm: Dựa trên số liệu kê khai hàng quý đã có xác nhận của Khách hàng để lập báo cáo.
Trên đây là những công việc khái quát các công việc về dịch vụ đại lý thuế để doanh nghiệp dễ hình dung, để biết them thông tin chi tiết, quý khách có thể truy cập trang web Uydanh.vn hoặc gọi số hotline công ty Uy Danh, công ty chúng tôi sẽ hỗ trợ và giải đáp tận tình cho quý doanh nghiệp.
ĐIỀU GÌ KHIẾN DỊCH VỤ ĐẠI LÝ THUẾ CỦA UY DANH THU HÚT NHIỀU DOANH NGHIỆP DỬ DỤNG?
Uy Danh được biết đến như một đơn vị chuyên nghiệp, chuyên cung cấp các dịch vụ về kế toán thuế, thành lập doanh nghiệp… được nhiều doanh nghiệp tin tưởng sử dụng. Với 3 năm kinh nghiệ, trong lĩnh vực tư vấn thuế, kế toán thuế… Uy Danh ngày càng khẳng định vị trí trong ngành dịch vụ thuế và tạo niềm tin cho khách hàng. Ngoài sự chuyên nghiệp và kinh nghiệm, điều khiến doanh nghiệp luôn an tâm với dịch vụ Uy Danh là sự tân tâm và có trách nhiệm, Uy Danh sẽ thay mặt doanh nghiệp giải quyết các vấn đề về thuế khi được các đơn vị hành chính thuế yêu cầu.
Đội ngũ nhân viên giàu kinh nghiệm, có tầm nhìn giúp doanh nghiệp giải quyết các nghiệp vụ, báo cáo, quyết toán thuế, doanh nghiệp có thể yên tâm tập trung kinh doanh. Các giấy tờ, chứng từ và báo cáo sẽ được Uy Danh gửi cho doanh nghiệp để báo cáo hàng tháng. Luôn minh bạc và rõ ràng là tiêu chí của Uy Danh. Khi sử dụng dịch vụ đại lý thuế tại Uy Danh thì khách hàng sẽ được hưởng những quyền lợi, các thủ tục cũng được thực hiện và giải quyết nhanh chóng. Vậy thì, quý doanh nghiệp còn phân vân điều gì mà không lựa chọn Uy Danh, công ty tư vấn thuế đảm bảo uy tín để doanh nghiệp có thể an tâm khi gửi trọn niềm tin. Rất hân hạnh được phục vụ quý doanh nghiệp.
Xin vui lòng liên hệ để được tư vấn chi tiết:
CÔNG TY TNHH DỊCH VỤ VÀ TƯ VẤN TAX UY DANH
Địa chỉ: 45D, Đường D5, Phường 25, Bình Thạnh, TP Hồ Chí Minh.